
Wie gehe ich beim Girokonto-Wechsel am besten vor?
Die Angst vor fehlerhaften, neu eingerichteten Buchungen und Daueraufträgen sind bei Wechselwilligen, neben den Kostenaspekt, eines der größten Hemmnisse. Denn beim Umzug des Girokontos müssen Daueraufträge für Miete, Wasser und Strom gekündigt und neu eingerichtet werden. Eine gewisse Übergangsfrist vom alten aufs neue Konto muss den Banken allerdings gegeben werden. Wer die Möglichkeit dazu hat, sollte beide Konten parallel zueinander laufen lassen. Auf diese Weise kann der Kunde noch mit beiden Konten weiterarbeiten. Erst wenn das alte Bankkonto nicht mehr genutzt wird, sollte endgültig gekündigt werden.
Hauptgründe für Kontowechsel
Bei der Suche nach den häufigsten Gründen für einen Kontowechsel sind wir auf eine Studie von Bitkom gestoßen. Digitale Angebote schlagen Bankfilialen und die Vor-Ort-Beratung. Wie wichtig dem Kunden welche Aspekte bei einer Bank sind, zeigt unsere nachfolgende Grafik:
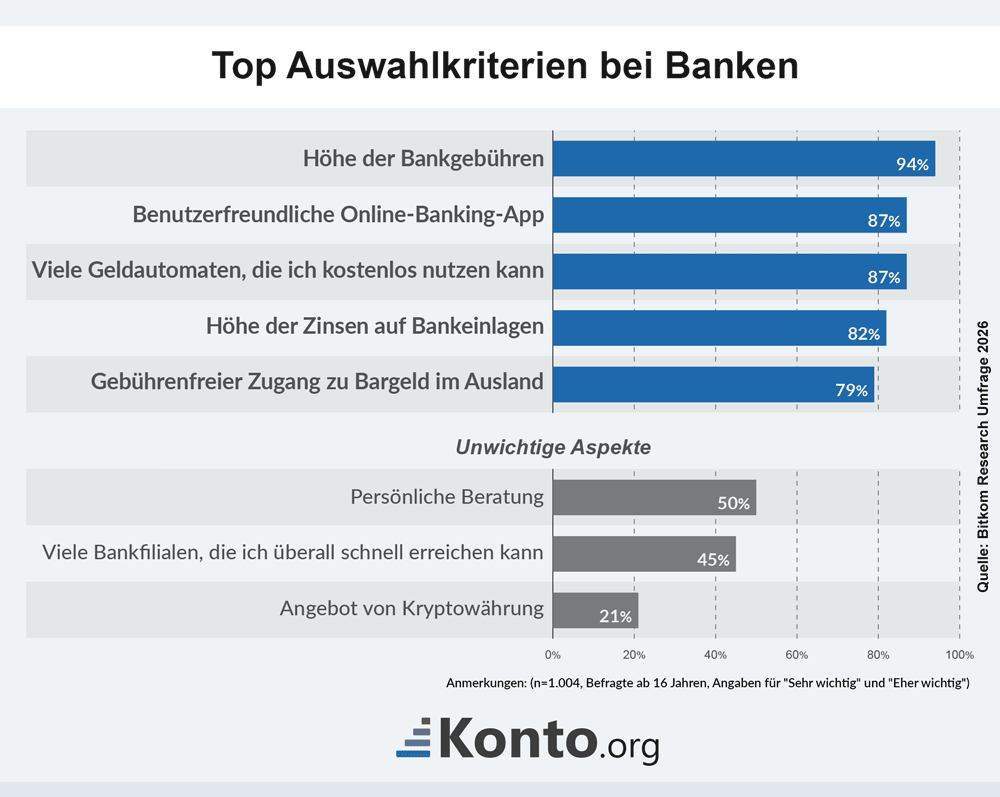
Bitkom Research fragt derzeit nach 14 Kriterien bei der Auswahl der Bank und unterteilt diese in drei Kategorien: Klassisch, finanziell und digital. Die finanziellen Kriterien dominieren dabei deutlich.
| Klassische Kriterien | |
|---|---|
| Engagement der Bank für Nachhaltigkeit | 78 % |
| Eine bekannte Marke | 67 % |
| Zugang zu Anlagemöglichkeiten | 59 % |
| Persönliche Beratung | 50 % |
| Viele Bankfilialen, die ich überall schnell erreichen kann | 45 % |
| Finanzielle Kriterien | |
| Höhe der Bankgebühren | 94 % |
| Viele Geldautomaten, die ich kostenlos nutzen kann | 87 % |
| Höhe der Zinsen auf Bankeinlagen | 82 % |
| Gebührenfreier Zugang zu Bargeld im Ausland | 79 % |
| Kundenbindungsprogramme | 51 % |
| Digitale Kriterien | |
| Benutzerfreundliche Online-Banking-App | 87 % |
| Möglichkeit, Mobile-Payment-Verfahren zu nutzen | 72 % |
| Online-Banking mit vielen Möglichkeiten | 70 % |
| Angebot von Kryptowährung | 21 % |
| Quelle: Bitkom Research 2026, Prozentangaben für die Antworten „Sehr wichtig“ und „Eher wichtig“. | |
Die Wichtigkeit einzelner Kriterien ändert sich. Stark zu genommen hat die Bedeutung von Zinsen auf die Einlagen (26 Prozentpunkte Zuwachs seit 2023) und Bekanntheit der Marke (19 Prozentpunkte seit 2023). In puncto Digitalisierung legen Kunden mehr Wert auf eine benutzerfreundliche Online-Banking-App (15 Prozentpunkte Steigerung seit 2023) und die Möglichkeit, mit dem Smartphone zu zahlen (seit 2023 um 14 Prozentpunkte gestiegen).
Diese Banken bieten kostenlose Girokonten
 comdirect Girokonto Aktiv
- Dispozinsen p.a.
- 8,90 %
- Mindestgehaltseingang
- 700,00 €
 norisbank Top-Girokonto
- Dispozinsen p.a.
- 11,00 %
- Mindestgehaltseingang
- 500,00 €
 DKB Girokonto Aktiv
- Dispozinsen p.a.
- 9,06 %
- Mindestgehaltseingang
- 700,00 €
- mit Unterkonten
- Ja
 C24 Smartkonto
- Dispozinsen p.a.
- 7,49 %
- Mindestgehaltseingang
- 0,00 €
- mit Unterkonten
- Ja
- Guthabenzinsen p.a.
- 0,75 %
bis 50.000 €
 Consorsbank Girokonto
- Dispozinsen p.a.
- 9,90 %
- Mindestgehaltseingang
- 700,00 €
Wir haben insgesamt 5 Produkte für Sie im Vergleich. Datenstand: 20.10.2026. Alle Angaben ohne Gewähr.
Hinweis: Der folgende Vergleich bildet alle von unserer Redaktion ausgewerteten Angebote ab. Unser Vergleich erhebt keinen Anspruch auf Vollständigkeit oder komplette Marktabdeckung.
Hinweis zur Sortierung im Produktvergleich: Die zuerst abgebildeten Empfehlungen der Redaktion werden von unserer Redaktion anhand besonders empfehlenswerter Produkteigenschaften wie etwa der Grundgebühren, den Dispozinsen, dem Mindestgehaltseingang, dem Angebotsumfang, sowie Kontoführung ausgewählt. Die Reihenfolge der Empfehlungen und der folgenden Angebote ergibt sich absteigend aus der Höhe der Grundgebühren - die Konten mit den niedrigsten Gebühren stehen somit ganz oben und ganz am Ende diejenigen mit den höchsten Kontoführungsgebühren.
In vier Schritten zum neuen Girokonto
1. Die Auswahl und Beantragung eines neuen Girokontos
Unser Girokonto-Vergleich bietet Ihnen eine ganze Reihe attraktiver Angebote an Konten. Beachten Sie dabei: Bedingungslos kostenlose Konten sind heutzutage selten geworden. Bei den meisten Anbietern entfallen die Kontoführungsgebühren erst bei Erfüllung bestimmter Anforderungen, wie etwa einem monatlichen Mindestgeldeingang oder der Nutzung als Gehaltskonto:
Haben Sie sich für eines dieser Konten oder natürlich auch ein beliebiges anderes Konto entschieden, können Sie dieses beantragen und eröffnen. Dazu heißt es, den Kontoeröffnungsantrag ausfüllen, unterschreiben und zwecks Identitätsfeststellung zur nächsten Postfiliale bringen. Danach geht alles relativ schnell. Sie erhalten Ihren Vertrag, die Zugangsdaten zum Onlinebanking und das Wichtigste: die neue Kontonummer. An diesem Punkt können Sie mit Schritt zwei fortfahren…
2. Alle regelmäßigen Einzahlungen auf die neue Bankverbindung ändern
Teilen Sie Ihrem Arbeitgeber sowie sämtlichen Ämtern, Behörden oder sonstigen Organisationen, von denen Sie Geld auf Ihr Konto überwiesen bekommen, die neue Bankverbindung aus Kontonummer und Bankleitzahl mit. Ist dies erledigt, können Sie zum nächsten Punkt übergehen…
3. Änderung aller Lastschriftaufträge
In diesem Punkt stellen Sie alle Lastschriftaufträge auf Ihre neue Bankverbindung um. Dazu zählen etwa: Miete, Kfz-Versicherung, Steuern, Ratenzahlungen und dergleichen mehr. Um sicher zu gehen, dass Sie auch alle Aufträge erfasst haben, nehmen Sie sich am besten die Kontoauszüge der letzten zwei bis drei Monate und gehen diese Seite für Seite durch. An diesem Punkt hilft auch der Kontowechselservice, den einige Kreditinstitute wie etwa die 1822direkt anbieten. Sie stellen entsprechende Formulare zur Umstellung aller Lastschrift-Einzüge zur Verfügung. Haben Sie alle Lastschriften geändert, lassen Sie das alte Girokonto zur Sicherheit noch ein, zwei Monate bestehen, um im Falle übersehener Aufträge keine unnötigen Gebühren für Rücklastschriften oder die Ermittlung Ihrer neuen Bankverbindung zahlen zu müssen. Nach Ablauf dieser Zeit gehen Sie zum letzten Punkt über…
4. Auflösung des alten Kontos
Lösen Sie in diesem letzten Punkt Ihr altes Konto auf und lassen Sie etwaiges Restguthaben auf Ihr neues Girokonto überweisen. Ein eventueller Negativsaldo durch einen Dispositionskredit etwa, muss dafür natürlich ausgeglichen werden. Auch in diesem Punkt hilft Ihnen der Kontowechselservice einiger Banken. So können Sie Ihrer neuen Bank ein entsprechendes Formular für die Kontoauflösung bei Fremdbanken schicken, den Rest übernimmt diese dann für Sie. Ist das erledigt und das alte Konto ausgelöst, sind wir mit dem Kontowechsel am Ende und alle Bankgeschäfte laufen über Ihr neues Girokonto.
Vordruck zur Kündigung eines Girokontos & Checkliste
Probleme beim Kontowechsel
Leider ist ein idealer Wechsel des Kontos meist nicht gegeben. Hindernisse lauern überall. Die größten Probleme die auftreten können, haben wir Ihnen hier aufgelistet:
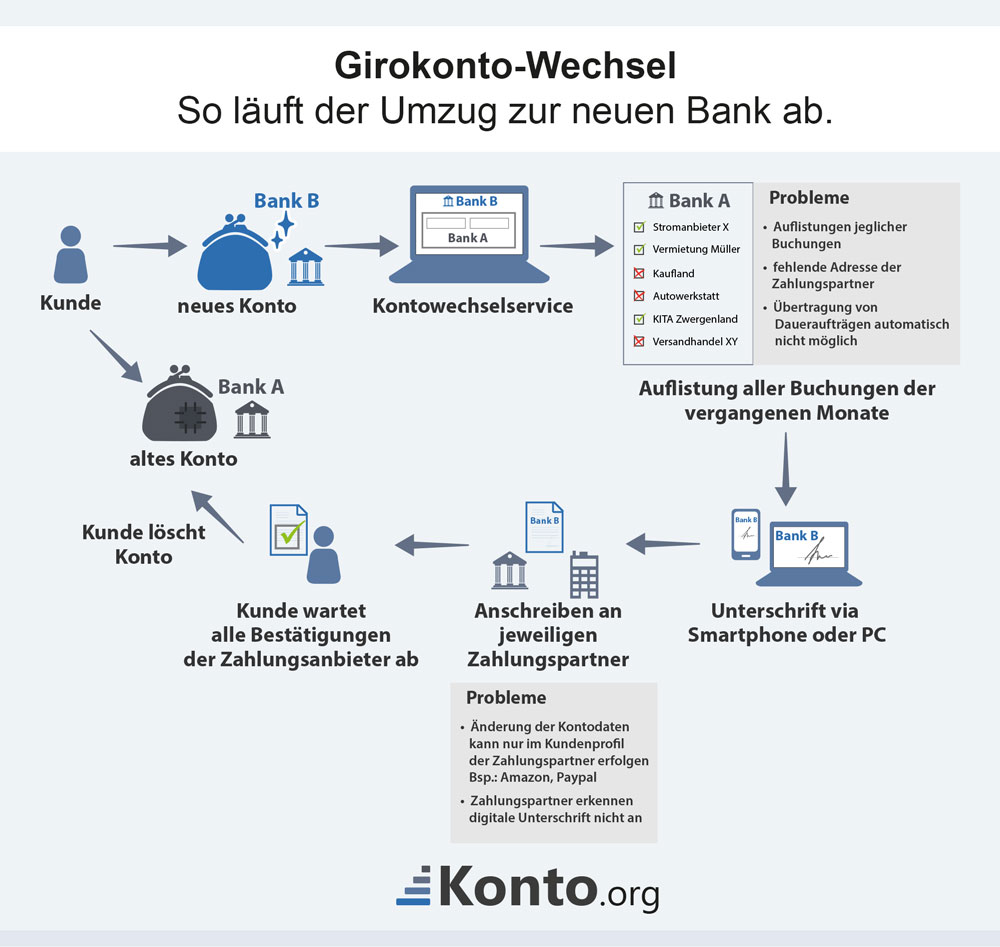
- Lastschrift: Die Buchungsliste umfasst nicht nur die regelmäßigen Abbuchungen wie bspw. Stromanbieter, Versicherungen, Miete, sondern auch Lastschriften von Supermärkten, Bekleidungsfirmen, Online-Händlern oder Ähnlichem. Informiert werden müssen jedoch lediglich die Zahlungspartner, die regelmäßig Geld bekommen. Einmalige Zahlungen (mit Girocard in einem Geschäft) können hier ignoriert werden.
- Adressen: In der Buchungsliste können teilweise noch Adressen von Zahlungspartnern fehlen. Tipp: Der Kunde sollte vor dem Kontowechsel die Verträge der wichtigsten Zahlungspartner mit Adresse und Vertrags-/Kundennummer parat liegen haben.
- Daueraufträge: Die bereits angelegten Daueraufträge können nicht automatisch auf das neue Konto übertragen werden.
- Zahlungspartner: Bei Zahlungspartnern wie Amazon, Ebay oder auch Paypal muss der Kunde die Bankverbindung eigenständig im Kundenprofil ändern. Die Bank kann den Kontoinhaber lediglich darauf hinweisen, dass hier vom Kunden selbst Handlungsbedarf besteht.
- Unterschrift: Die gescannte Unterschrift auf den automatisch erstellten Schreiben der Bank könnte von manchen Zahlungspartnern möglicherweise nicht akzeptiert werden. Hier muss der Kunde die Änderung der Kontoverbindung dann nochmals schriftlich bestätigen.
Wichtige Fragen rund um den Kontowechsel
Welche Gebühren fallen für den Kontowechselservice an?
Gebühren dürfen nur dann berechnet werden, wenn diese mit dem Verbraucher bereits vorher vereinbart wurden. Das Entgelt muss laut Gesetz angemessen und an den tatsächlichen Kosten des Zahlungsdienstleisters ausgerichtet sein. Wir gehen davon aus, dass der Großteil der Banken auf Gebühren verzichten werden, da dies der Kundengewinnung dienlich ist.
Der Zugang des Verbrauchers zu persönlichen Daten im Zusammenhang mit bestehenden Daueraufträgen und Lastschriften, für die Zurverfügungstellung von Informationen zu Lastschriftmandanten und Aufstellungen der Daueraufträge sowie die Schließung des bisherigen Girokontos müssen entgeltfrei bleiben.
Wer haftet für einen reibungslosen Kontowechsel?
Für Schäden, die aus einer Verletzung ihrer Pflicht zur Kontenwechselhilfe resultieren, haften der empfangende und der übertragende Zahlungsdienstleister gesamtschuldnerisch. Vereinfacht ausgedrückt: Wird der Umzug des Girokontos nicht fehlerlos und fristgerecht abgewickelt, sind die alte und die neue Bank zum Schadenersatz verpflichtet. Geschädigte Bankkunden können ihre Schadensersatzansprüche (z. B. Verzugszinsen bei verspäteter Ausführung von Daueraufträgen oder Kosten einer Lastschriftrückgabe) einklagen.
Online-Kontowechselservice als voll-digitale Alternative
Mit den neuen volldigitalen Kontowechselservices vieler Banken funktioniert der Wechsel in weniger als 10 Minuten – ohne »Medienbruch« und völlig kostenlos. Mit der Durchführung werden etablierte Infrastruktur-Dienstleister betraut. Unternehmen wie z. B. Fino oder Tink (ehemals FinReach) übernehmen dann den Großteil der Arbeit für wechselwillige Kunden. Diese müssen lediglich die Zugangsdaten zum bisherigen Online-Banking eingeben. Die zu informierenden Zahlungspartner werden direkt online ausgewählt und nach Eingabe der Kontakt- und neuen Bankdaten auf Wunsch automatisch benachrichtigt.
Was passiert mit den Daueraufträgen / Einzugsermächtigungen?
Bei einem Wechsel des Girokontos löscht die neue Bank das alte Girokonto und zieht das Guthaben auf das neue Girokonto. Auf dem neuen Girokonto können dann wieder Daueraufträge eingerichtet werden. Einen Kontowechsel können Personen vornehmen, die Gebühren einsparen möchten. Eine weitere Möglichkeit für einen Wechsel ergibt sich durch einen Umzug an einen neuen Wohnort. Nicht immer ist nach einem Umzug dieselbe Bank oder ein entsprechender Ansprechpartner vorhanden. Auch bei einem längeren Auslandsaufenthalt muss über einen Girokonto-Wechsel nachgedacht werden. Aber auch Zusatzleistungen wie ein zusätzliches Tagesgeldkonto mit höherer Verzinsung können einen Wechsel zu einer anderen Bank beeinflussen.
Nach einem Girokonto-Wechsel sollten entsprechend auch Firmen und Unternehmen benachrichtigt werden, die im Besitz einer Einzugsermächtigung sind. Hierzu zählen zum Beispiel
- Arbeitgeber
- Versicherungen
- Telefonanbieter
- Internetanbieter
- Stromanbieter
- Gasanbieter
- Vermieter
- das Finanzamt
- evtl. andere Behörden
Besitzer von Girokonten bei überregionalen Banken benötigen hierzu keinen Kontowechsel, vielmehr reicht eine Ummeldung am neuen Wohnort. In diesem Falle wird das Girokonto dann mit der neuen Anschrift geführt. Bei längerem Auslandsaufenthalt kann es günstiger sein, in Deutschland ein Girokonto bei einer Bank zu eröffnen, die auch Bankfilialen in dem entsprechenden Aufenthaltsland hat. Denn nur dann kann dort auch kostenlos Bargeld gezogen werden.
Wie viele Banken nutzen die Deutschen?
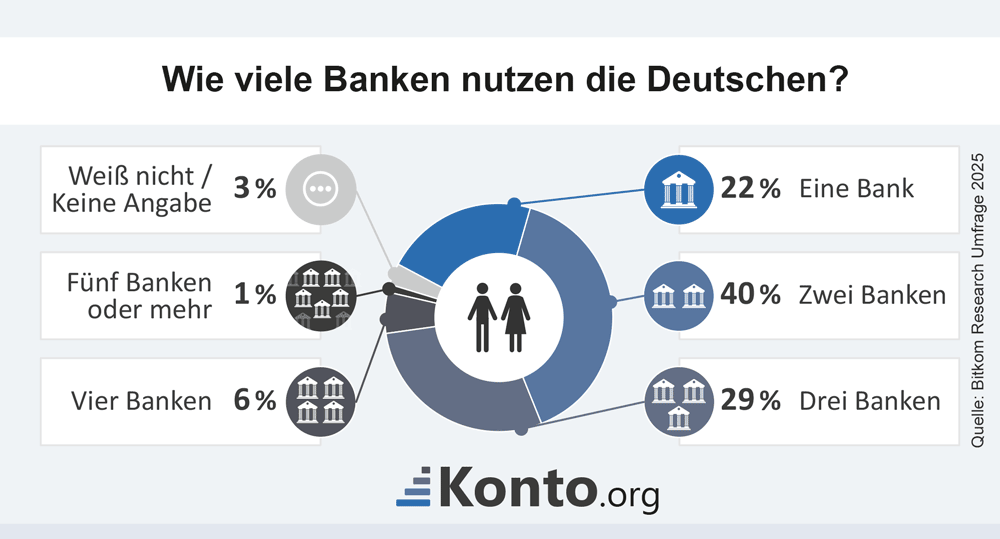
Im Durchschnitt nutzen die Deutschen aktuell zwei Banken für ihre Geschäfte. Dies ergibt eine Studie der Bitkom Research aus dem Jahr 2025. Mit 40 Prozent nutzen die meisten Deutschen zwei Kreditinstitute, 29 Prozent gaben drei Banken an und lediglich 22 Prozent nutzen nur eine einzige Bank.
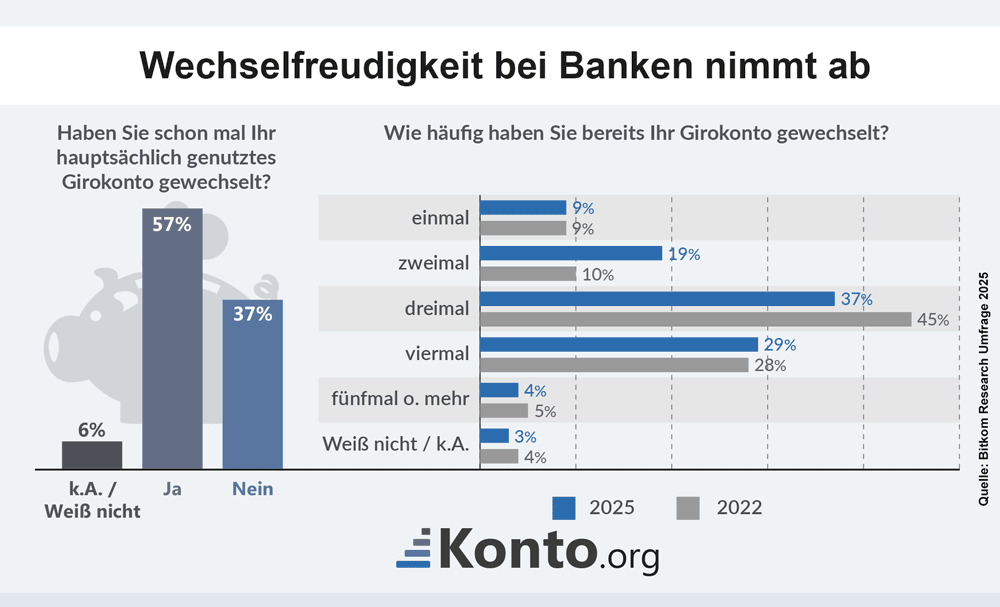
Die Bankkundschaft wird zusehens wechselwilliger, das heißt die Treue zu nur einer Bank oder die Treue in punkto langjährige Geschäftsbeziehung nimmt weiter ab. Gerade einmal die Hälfte sprich 37 Prozent der Befragten gaben an, noch nie ihr hauptsächlich genutztes Girokonto gewechselt zu haben. Gleichzeitig wird nicht mehr so oft gewechselt. Die Befragten, die dreimal gewechselt haben nahmen in den letzten Jahren ab, während mehr Leute mit zwei Wechseln zufrieden sind.
Seit 18. September 2016: Leichter Kontowechsel für alle Bankkunden
Mit dem Mitte April 2016 in Kraft getretenen Zahlungskontengesetz (ZKG) wurde die EU-Richtlinie 2014/92/EU (Zahlungskontenrichtlinie ZKRL) in nationales Recht umgesetzt. Bereits seit dem 18. September 2016 müssen alle Banken in der Europäischen Union einen Girokontowechsel-Service anbieten (§§ 20 bis 26 des ZKG). Bankkunden können dadurch deutlich einfacher und zügiger zu einer neuen Bank wechseln.
- Um den Kontowechselservice nach dem Zahlungskontengesetz nutzen zu können, muss der wechselwillige Verbraucher eine schriftliche Ermächtigung zum Kontowechsel an das neue Kreditinstitut übersenden.
- Das neue Kreditinstitut hat innerhalb von zwei Geschäftstagen das bisherige Kreditinstitut aufzufordern, die in der Ermächtigung benannten Leistungen zu erfüllen (z. B. die Kontoschließung).
- Innerhalb von fünf Geschäftstagen müssen Listen und Informationen über eingegangene Überweisungen sowie Lastschriften der letzten 13 Monate an die neue Bank und den Kontoinhaber übermittelt werden.
- Nach Eingang dieser Liste muss das Kreditinstitut binnen fünf Tagen alle vom Kunden gewünschten Daueraufträge einrichten und die Zahlungspartner über den Bankwechsel informieren.
Gesetzliches Kontowechselformular völlig unbrauchbar
Bankkunden haben seit nunmehr zehn Jahren gesetzlichen Anspruch auf Kontowechselhilfe. Zur Unterstützung bietet der Gesetzgeber ein dreiseitiges Formular an. Statt zu unterstützen, schreckt es jedoch durch seinen Umfang, Aufbau und Sprache eher ab. Mehr als 50 Möglichkeiten, Kreuze zu setzen, verwirren den Nutzer unnötig.
Viele Banken bieten als Alternative dazu einen digitalen Kontowechselservice an. Dieser funktioniert zumeist auch reibungslos. Jedoch gibt es für ein Gelingen keine 100%ige Garantie, z.B. könnte der Wechsel bereits an der Technik der alten Bank scheitern.
Surftipp: BMJV Formular - Ermächtigung Kontowechsel
Stichwort Zahlungskontengesetz: Innerhalb von zwei Geschäftstagen nach Erhalt der Ermächtigung muss das neue Institut die alte Bank auffordern, die genannten Leistungen, z. B. die Übertragung von Lastschriften oder die Schließung des Kontos, zu erbringen.
Die abgebende Bank hat dann nach Erhalt der Aufforderung fünf Tage Zeit, die geforderten Listen und Informationen über eingehende Überweisungen und Lastschriften der letzten 13 Monate an die neue Bankverbindung und den Kontoinhaber zu senden. Das neue Kreditinstitut nutzt die Informationen, um alle relevanten Zahlungspartner zu benachrichtigen.
Welche Banken bieten Kontowechselservice fürs neue Girokonto? >>
Formular für Kontowechsel als kostenloser Download
Das Formular zur Ermächtigung des Kontoinhabers zur Kontenwechselhilfe nach § 21 des Zahlungskontengesetzes (ZKG) steht nachfolgend zum Download bereit.
» Formular Ermächtigung zur Kontenwechselhilfe herunterladen
Das Formular muss unterschrieben bei Ihrer neuen Bank eingereicht werden.
Studie zum Kontowechselservice
Der Wechsel des Gehalts- oder Girokontos: Vielen ist das einfach zu stressig, mit zu viel Aufwand verbunden. Bei einem Kontowechsel müssen Lastschriften und Daueraufträge umgestellt, typische Zahlungspartner wie Arbeitgeber, Vermieter, Versicherungen, Telekommunikationsanbieter oder Energieversorger informiert werden. Ein Problem des ganzen Procedere: Die Zahlungen sind zu verschiedenen Terminen fällig. Da verliert man schnell den Überblick und vergisst auch mal den einen oder anderen Zahlungspartner. Erst wenn die erste Mahnung ins Haus segelt, kommt auch die Erinnerung zurück.
Kontowechsel braucht kein Mensch – Aber Mensch braucht Kontowechsel
Umfragen zeigen immer wieder, dass ein Großteil der Befragten ihr Girokonto gerne wechseln würde, aber nur ein Bruchteil den Gedanken und Überlegungen auch Taten folgen lässt.
Kunden bleiben trotz schlechter Erfahrungen und bescheidener Konditionen ihrer Hausbank oft treu. Diese Treue hat leider wenig mit echter Loyalität zu tun. Die Bürokratie bremst die Wechselabsichten vieler Kunden aus; ein Kontowechsel galt lange schlicht und einfach als mit zu viel Aufwand verbunden.
Die Richtlinie 2014/92/2014 der Europäischen Union, die sich ganz nebenbei auch für die Einführung des Basiskontos verantwortlich zeichnet, zwang die kontinentalen Kreditinstitute zum Umdenken. Seit der Verankerung im nationalen Recht kann jeder Kontoinhaber das neue Bankinstitut mit dem Kontoumzug beauftragen und das alte dazu verpflichten, den Kontowechsel vorzubereiten und abzuschließen.
Einige Banken versprechen ihren Kunden bzw. den potenziellen Interessenten einen Kontoumzug in wenigen Minuten – digital und medienbruchfrei.
Stichwort Zahlungskontengesetz: Innerhalb von zwei Geschäftstagen nach Erhalt der Ermächtigung muss das neue Institut die alte Bank auffordern, die genannten Leistungen, z. B. die Übertragung von Lastschriften oder die Schließung des Kontos, zu erbringen.
Die abgebende Bank hat dann nach Erhalt der Aufforderung fünf Tage Zeit, die geforderten Listen und Informationen über eingehende Überweisungen und Lastschriften der letzten 13 Monate an die neue Bankverbindung und den Kontoinhaber zu senden. Das neue Kreditinstitut nutzt die Informationen, um alle relevanten Zahlungspartner zu benachrichtigen.
Welche Banken bieten Kontowechselservice fürs neue Girokonto? >>
FinTech-Unternehmen bieten als Kooperationspartner der Banken digitale Kontowechsel-Lösungen
Schon der Prozess der Kontoeröffnung ist vielen zu kompliziert. Auch den obligatorischen Gang zur Bank- oder Postfiliale scheuen viele Kontoinhaber. Legitimieren, gesammelte Kontoauszüge einreichen, altes Konto kündigen – jede Menge Papierkram eben.
Einige Banken locken daher mit einem volldigitalisierten und unkomplizierten Online-Kontowechsel-Angebot. Einfach, zudem bequem, von zu Hause aus das neue Girokonto eröffnen und gleich mit dem alten Konto in einem Abwasch »umziehen«. Die mühselige, zeitraubende Recherche nach allen Kontaktdaten der Zahlungspartner entfällt. Mehr noch: Die Zahlungspartner werden automatisch über den Kontowechsel informiert. Der sogenannte »Medienbruch« wird geradezu triumphal umschifft. Der komplette Kontowechsel geht online und vollkommen automatisiert über die Bühne. Okay, so ganz ohne eigene Hände Arbeit geht es dann auch nicht, etwas Mitarbeit wird seitens der Software letztlich doch eingefordert.
Die verschiedenen Systeme harmonieren grundlegend mit allen Banken und Sparkassen, die HBCI (Homebanking Computer Interface) unterstützen.
Ein Kontowechsel bedeutet Stress! Richtig? Falsch! Und so wird’s gemacht – Der digitale Kontowechsel in weniger als 10 Minuten
Prinzipiell unterscheiden sich die einzelnen Systeme kaum voneinander. Kunststück, alleine die fino digital GmbH ist Servicepartner von etlichen Banken. Darunter finden sich so prominente Vertreter wie die Commerzbank, DKB, ING, 1822direkt, Sparkassen, PSD- und VR-Banken.
Der digitale und papierlose Kontowechsel dauert bloß wenige Minuten – egal ob am Computer oder per App mit einem Smartphone oder Tablet. Die App gibt’s in den beiden App-Stores von Apple (Apple Store) und Google (Google Play Store).
Wechselwillige Kunden melden sich mit ihrem Onlinebanking-Account des bisherigen Kontos im jeweiligen Kontowechselservice der einzelnen Kreditinstitute an. Die Software analysiert auf Basis der Transaktionshistorie alle relevanten Zahlungspartner und Daueraufträge. Dabei werden die Kontaktdaten der Zahlungspartner automatisch erfasst, vervollständigt und gelistet. Die Auswahl kann gegebenenfalls verändert und ergänzt werden. Nach Überprüfung und der Freigabe der Daten veranlasst der Online-Kontowechselservice die Benachrichtigung aller relevanten Zahlungspartner.
Daueraufträge werden zwar nicht automatisch übernommen, jedoch übersichtlich zusammengestellt. Diese müssen dann in Eigenregie (Stichwort Mitarbeit) im Onlinebanking der neuen Bankverbindung eingerichtet werden.
Da es sich um einen volldigitalisierten Kontowechsel handelt, wird dieser auch genauso unter Dach und Fach gebracht. Per Maus, auf dem Smartphone oder einem Tablet den Kontoumzug paraphieren und entspannt zurücklehnen. Abschließend wird auf Wunsch die Schließung des alten Kontos vorbereitet.
Bei einigen Zahlungspartnern (Amazon, eBay, PayPal etc.) können die neuen Kontodaten nur im Online-Kundenprofil angepasst werden. Die Software ermittelt die passenden Links und verschickt sie per E-Mail an den Kunden. Auch so lässt sich Zeit sparen.
Wie schon erwähnt, läuft der volldigitale Kontowechsel der konkurrierenden Anbieter grundsätzlich gleich ab. Egal ob Tink (ehemals FinReach) oder Fino, die Systeme hinter den Kulissen der Banken (wie etwa bei der DKB, der comdirect, der HypoVereinsbank oder einzelner Volks- und Raiffeisenbanken) nehmen dem Nutzer die meiste Arbeit ab.
Lastschriften, Geldeingänge und Daueraufträge der abgebenden Bank werden automatisch digital erfasst. Durch die selbsterklärende Nutzerführung können Kunden den Kontowechsel selbst durchführen. Einfach alle relevanten Zahlungspartner auswählen und den Zeitpunkt der Umstellung bestimmen. Können nicht alle regelmäßigen Zahlungspartner identifiziert werden oder sind diese unvollständig, kann der Kunde aus verschiedenen Kategorien und Empfehlungen im Onlinebanking Korrekturen vornehmen.
Sobald der Wechsel vom Kunden initiiert wird, erfolgt automatisch die Benachrichtigung aller Zahlungspartner. Daueraufträge werden in einer Liste zusammengestellt und können vom Kunden im Onlinebanking angelegt werden.
Jede Aktion, die im Zusammenhang mit dem Kontowechsel steht, wird final in einer Übersicht zusammengefasst und steht als Datei zum Download bereit oder wird per E-Mail verschickt. Auf Wunsch wird das bestehende Konto geschlossen und der Banksaldo auf das neue Konto übertragen.
Weitere Kontowechsel-Lösungen und ein vorsichtiges Fazit
Die oben vorgestellten Lösungen bewegen sich mehr oder weniger auf Augenhöhe – in der Königsklasse wohlgemerkt. Andere Systeme sind nicht ganz so komfortabel, eher Assistent als »Freund«, doch auch diese Webservices und Online-Portale funktionieren, haben ihre Daseinsberechtigung und unterstützen »Umzügler« nach Kräften. Eine »Win-win-Situation« – für Banken und Kontoinhaber.
Aktuell bieten neben den bereits genannten Banken auch die Postbank, Openbank, die TARGOBANK, Sparda-Banken und die GLS Bank einen Online-Kontowechselservice an.
Das bisherige Konto sollte erst nach einer angemessenen Übergangszeit geschlossen werden und bis dahin parallel weiterlaufen. Dies dient der Absicherung gegen Abbuchungen, die beispielsweise zu diesem Zeitpunkt niemand auf dem Zettel hatte und bei der frühzeitigen Kontoschließung so unangenehme Überschneidungen die Konsequenz sind. Die Angaben der einzelnen Banken zum Zeitraum variieren und liegen bei 8 Wochen bis zu 3 Monaten.
In der Regel ist eine Kündigung des Girokontos an keine Fristen gebunden. Es denn, dies wurde im Vorfeld mit dem Kunden ausgehandelt. Fristen von mehr als einem Monat sind aber definitiv unwirksam.
Welche Banken bieten Kontowechselservice fürs neue Girokonto? >>