
Girokonto eröffnen
Sie möchten ein neues Girokonto eröffnen? Auf dieser Seite erfahren Sie, welche Voraussetzungen gelten und welche Unterlagen Sie für eine erfolgreiche Kontoeröffnung benötigen. Um Ihnen die Entscheidung zu erleichtern, bietet unser aktueller Vergleich eine Übersicht der besten Angebote – vom komplett kostenlosen Gehaltskonto bis hin zu Modellen mit attraktiven Neukundenprämien. Zusätzlich finden Sie hier hilfreiche Tipps zur Wahl des richtigen Kontos, zum Dispositionskredit und zur Einrichtung eines Freistellungsauftrags, um Steuern auf mögliche Guthabenzinsen zu vermeiden.
Inhaltsverzeichnis
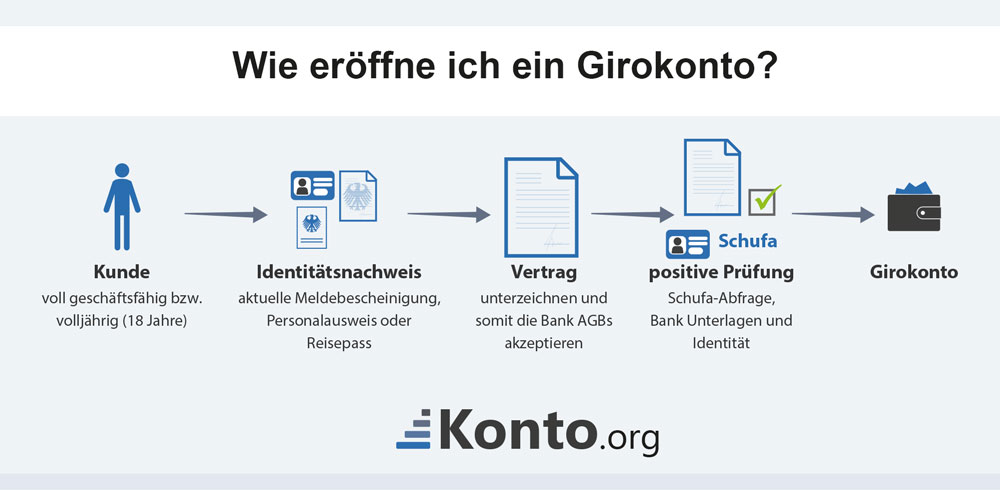
Wie eröffne ich ein Girokonto?
Um ein Konto erfolgreich zu eröffnen, muss der Kunde voll geschäftsfähig bzw. volljährig (18 Jahre) sein. Außerdem braucht er zur Verifizierung seiner Identität unbedingt eine aktuelle Meldebestätigung, einen Personalausweis oder einen Reisepass. Der Kunde muss den Vertrag unterzeichnen und akzeptiert dadurch die AGBs der Bank. Nachdem die Bank die Unterlagen (Identität, Schufa-Abfrage) überprüft hat, kann der Kunde über das Girokonto verfügen.
Wer Geld überweisen oder am Online-Einkauf teilnehmen möchte, benötigt ein Girokonto. Auch Lohnzahlungen erfolgen heutzutage nur noch unbar. Wegen der Gebührenfreiheit gibt es auch immer mehr Bankkunden, die gleich mehrere Girokonten bei unterschiedlichen Bankinstituten führen. Auf diese Weise sichern sich Bankkunden individuelle Vorteile, die von der gebührenfreie Kreditkarte bis zur kostenlosen Partnerkarte reichen.
Grundsätzlich sollte ein Girokonto nicht als eine Möglichkeit zur Geldanlage gesehen werden, sondern vielmehr zur Abwicklung des gesamten Zahlungsverkehrs. Je nach Bonität des Kontoinhabers räumt das Kreditinstitut diesem auch noch einen Dispositionskredit ein. Dieser sollte allerdings ausschließlich als kurzfristige Finanzierungsquelle genutzt werden, da hierauf hohe Sollzinsen anfallen.
Viele Banken verzinsen zwischenzeitlich auch noch Guthaben, das sich auf dem Girokonto befindet. Zwar fallen auf dem Girokonto selbst durch die minimale Verzinsung keine großen Zinsen an, dennoch ist es gerade für diejenigen sinnvoll, die jeden Monat über hohe Geldeingänge verfügen. Andere Anbieter wiederum verbinden mit dem Girokonto auch noch ein gut verzinsliches Tagesgeldkonto.
Die besten Angebote fürs neue Konto finden
Wer ein neues Konto eröffnen will, hat meist genaue Vorstellungen davon, was das Konto können muss bzw. welche Leistungen enthalten sein sollen. Um die Auswahl der am besten geeigneten oder günstigsten Angebote zu erleichtern, haben wir unseren Girokonto-Vergleich für verschiedene Standardfälle vorgefiltert: von kostenlosen Konten über Konten mit Bonus oder Prämie für Neukunden, Gehaltskonten bis hin zu Firmenkonten:
Diese Banken bieten kostenlose Girokonten
 comdirect Girokonto Aktiv
- Dispozinsen p.a.
- 8,90 %
- Mindestgehaltseingang
- 700,00 €
 norisbank Top-Girokonto
- Dispozinsen p.a.
- 10,75 %
- Mindestgehaltseingang
- 500,00 €
 DKB Girokonto Aktiv
- Dispozinsen p.a.
- 7,91 %
- Mindestgehaltseingang
- 700,00 €
- mit Unterkonten
- Ja
 C24 Smartkonto
- Dispozinsen p.a.
- 7,49 %
- Mindestgehaltseingang
- 0,00 €
- mit Unterkonten
- Ja
- Guthabenzinsen p.a.
- 0,75 %
bis 50.000 €
 Consorsbank Girokonto
- Dispozinsen p.a.
- 9,90 %
- Mindestgehaltseingang
- 700,00 €
Wir haben insgesamt 5 Produkte für Sie im Vergleich. Datenstand: 16.09.2026. Alle Angaben ohne Gewähr.
Hinweis: Der folgende Vergleich bildet alle von unserer Redaktion ausgewerteten Angebote ab. Unser Vergleich erhebt keinen Anspruch auf Vollständigkeit oder komplette Marktabdeckung.
Hinweis zur Sortierung im Produktvergleich: Die zuerst abgebildeten Empfehlungen der Redaktion werden von unserer Redaktion anhand besonders empfehlenswerter Produkteigenschaften wie etwa der Grundgebühren, den Dispozinsen, dem Mindestgehaltseingang, dem Angebotsumfang, sowie Kontoführung ausgewählt. Die Reihenfolge der Empfehlungen und der folgenden Angebote ergibt sich absteigend aus der Höhe der Grundgebühren - die Konten mit den niedrigsten Gebühren stehen somit ganz oben und ganz am Ende diejenigen mit den höchsten Kontoführungsgebühren.
Damit die Zinserträge steuerfrei bleiben, muss wegen der Abgeltungssteuer in Höhe von 25 Prozent ein entsprechender Freistellungsantrag bei der jeweiligen Konto führenden Bank gestellt werden. Vordrucke finden sich in jeder Bankfiliale. Ohne Freistellungsauftrag werden zwar Zinsbeträge durch die Bank einbehalten, diese können jedoch bei der jährlichen Einkommensteuererklärung wieder steuerlich geltend gemacht werden. Liegen die Zinsen nicht über dem Freibetrag, werden sie in voller Höhe wieder zurückerstattet.
Kontoeröffnung
Grundsätzlich lässt sich ein Girokonto erst mit Volljährigkeit eröffnen. Mit Vollendung des 18. Lebensjahres sind Personen voll geschäftsfähig und können diesbezüglich auch rechtlich bindende Willenserklärungen abgeben. Minderjährige hingegen benötigen noch die Einwilligung durch einen Erziehungsberechtigten. Gerade die Zielgruppe der Jugendlichen steht oftmals vor der Frage, bei welcher Bank sie ein Girokonto eröffnen sollen. Es muss ja nicht immer nur die Bank der Eltern sein.
Vielmehr benötigt jeder Mensch eine Bank seines Vertrauens. Durch einen entsprechenden Girokonten- bzw. Bankenvergleich kann die große Auswahl an Anbietern eingeschränkt werden. Je nachdem, für welche Bank man sich entscheidet, kann entweder vor Ort oder beim Online-Banking über das Internet ein Girokonto eröffnet werden. Die Identität des Antragstellers lässt sich über das PostIdent-Verfahren mit aktueller Meldebestätigung oder Personalausweis/Reisepass nachweisen.
Nach Überprüfung der Unterlagen durch den Postbediensteten oder vor Ort beim Bankmitarbeiter kann man nach nur kurzer Zeit über sein Girokonto verfügen. Jetzt haben Besitzer die Möglichkeit, Geld einzuzahlen, Geld zu überweisen oder Geld per Scheckkarte am Automaten abzuheben.
Den Gang zur Bank und viel Zeit sparen sich diejenigen, die bei einer Direktbank ihr Girokonto eröffnen. Hier wird der Antrag zur Kontoeröffnung dann einfach online ausgefüllt. Nach abgeschlossenem Postident-Verfahren werden dem Kunden die erforderlichen Unterlagen (Kontonummer, PIN/TAN) inklusive Kreditkarte per Post zugesandt.
Das Girokonto haben übrigens die Italiener im frühen Mittelalter erfunden. Dort lief es unter dem Namen »girare«, was übersetzt ungefähr »kreisen lassen« bedeutet.
Jede Bank hat bei der Eröffnung von Girokonten ihre eigenen Regelungen, die in den Allgemeinen Geschäftsbedingungen (AGB) festgehalten werden. Ein Girokonto für Minderjährige gibt es entweder mit Hilfe eines Vormundes oder unter Zuziehung eines Erziehungsberechtigten. Personen, die über negative SCHUFA-Einträge verfügen, erhalten nicht immer ein Girokonto, vielmehr bleibt diesen Betroffenen nur ein Konto auf Guthabenbasis. Je nach Zielgruppe lässt sich ein Girokonto (Privatkunden) oder ein Geschäftskonto als Girokonto (Freiberufler, Selbständige) eröffnen.
Alle Girokonten vergleichen
Hier können Sie alle Girokonten vergleichen und mit ihren Konditionen gegenüberstellen.
» Zum Girokonto-VergleichDas beste Girokonto finden
Mit unserem Online-Tool finden Sie in wenigen Schritten das für Sie beste Girokonto.
» Bestes GirokontoKostenlose Girokonten
Alle Girokonten, die generell oder ab einem bestimmten Gehaltseingang kostenlos sind.
» Kostenloses Girokonto findenGirokonten mit Bonus
Welche Banken Neukunden einen Bonus oder eine Prämie fürs neue Girokonto bieten.
» Girokonto mit Bonus findenWelche Unterlagen werden zur Kontoeröffnung benötigt?
| Inhaber des Kontos | Angaben bei Kontoeröffnung | Legitimationsvoraussetzungen bei Kontoeröffnung |
|---|---|---|
| Natürliche Person | bei bürgerlichem Namen: Familienname + ausgeschriebener Vorname Bsp: Müller, Klaus Bei Kontoführung unter Pseudonym, Künstlername etc.: |
Geschäftsfähige Antragsteller: Spätestens bei 1. Verfügung muss Identitätsprüfung stattfinden, bspw. mit amtlichen Lichtbildausweis (Personalausweis) –> gilt für Post- wie VideoIdent
Minderjährige Antragsteller: Legitimation durch Kinderausweis, Geburtsurkunde bzw. ab 16 (zwingend erforderlich) Personalausweis + |
| Personenvereinigungen, die nicht rechtsfähig sind, nicht eingetragene Vereine, BGB-Gesellschaften) | Namensangabe aller an der Kontoführung beteiligten Personen Bsp: Yachtclub Otto Wiemer und Lara Johnson |
amtliche Lichtbildausweise aller Antragsteller bzw. an der Kontoführung beteiligten Personen, angegebenen Gesellschafter |
Quelle: Ettmann, Wolff, Wurm; Kompaktwissen, Bankenbetriebslehre, Bildungsverlag EINS GmbH, Köln, 2013
Kontoführungen inklusive des gesamten Finanzverkehrs sind heutzutage bei der Hausbank oder online möglich. Damit ist auch bei Direktbanken eine Kontoeröffnung direkt online bis hin zur Kontoführung und Kontoauflösung über das Internet möglich. Bei den virtuellen Banken wird das Thema »Sicherheit« ebenso groß geschrieben wie bei den realen Bankinstituten.
Grundsätzlich legen die Banken bei ihren Kunden Wert auf Kreditwürdigkeit. Kommt ein Verbraucher in die Insolvenz oder hat dieser massive finanzielle Probleme, die zum Beispiel eine Rückzahlung eines Dispokredits unmöglich machen, kündigen die meisten Banken auch heute noch das Kreditverhältnis auf.
Als so genannte »persona non grata« (problematische Kunden) werden sie auf diese Weise nicht nur vom üblichen Banken- und Kontozugang, sondern auch vom eigentlichen üblichen Zahlungsverkehr ausgeschlossen. Einkäufe im Supermarkt per Kreditkarte oder das Abheben von Bargeld am Automaten sind somit ausgeschlossen. Nicht einmal das Gehalt kann damit überwiesen werden, Abbuchungen wie Miete oder Strom laufen ins Leere.
Wer sich in die Freiberuflichkeit oder Selbständigkeit begibt, benötigt neben einem privaten Girokonto auch ein Geschäfts- oder Business-Konto, um auf diese Weise die geschäftlichen Transaktionen von den privaten zu trennen. Auf diese Weise wird das Risiko minimiert, dass man am Ende den Überblick über die Finanzen verliert. Auch gegenüber der Finanzverwaltung sollte die Buchhaltung stimmen, weshalb auch hier eine Trennung von privat zu geschäftlich vorzunehmen ist.
Anzahl der Girokonten in Deutschland
Seit 2022 wird die Bundesbankstatistik halbjährlich erhoben und genauer unterschieden. Bei Girokonten handelt es sich um Konten mit Einlagen (das Guthaben), die täglich durch Guthabenzinsen oder Dispokredite fällig werden. Im Gegensatz zu Tagesgeldkonten sind die Einlagen auf einem Girokonto jedoch übertragbar, d.h. man kann sie an andere Menschen überweisen.
Hier sind die Änderungen in Bezug auf die Vorperiode absolut und prozentual zusammengefasst:
| Konten mit täglich fälligen Einlagen | Girokonten (Einlagen täglich fällig, übertragbar) | Tagesgeldkonten (Einlagen täglich fällig, nicht übertragbar) | ||||
|---|---|---|---|---|---|---|
| Datum | Änderung absolut | Änderung prozentual | Änderung absolut | Änderung prozentual | Änderung absolut | Änderung prozentual |
| 31.12.2022 | 1.389.938 | 1,01% | -4.601.142 | -4,30% | 5.991.080 | 19,73% |
| 30.06.2023 | 1.835.309 | 1,32% | 2.391.266 | 2,33% | -555.957 | -1,53% |
| 31.12.2023 | 4.234.928 | 3,01% | 1.093.232 | 1,04% | 3.141.696 | 8,77% |
| 30.06.2024 | 119.700 | 0,08% | 524.166 | 0,49% | -404.466 | -1,04% |
| 31.12.2024 | 3.451.335 | 2,38% | 501.834 | 0,47% | 2.949.501 | 7,65% |
| 30.06.2025 | 5.620.199 | 3,78% | 4.090.189 | 3,82% | 1.530.010 | 3,69% |
| 31.12.2025 | -695.623 | -0,45% | -2.254.497 | -2,03% | 1.558.874 | 3,62% |
| Quelle: Eigene Berechnungen | ||||||
Acht von zehn Deutschen führen Konto online
Die Digitalisierung der Banken- und Finanzbranche nimmt weiter zu. Auch die Bevölkerung lässt sich auf den Wandel ein, wie eine Umfrage im Auftrag des Digitalverbands Bitkom 2024 zeigt. 81 Prozent alles Bürger nutzen Online-Banking. Bei den 14- bis 64-Jährigen sind zwischen 92 und 94 Prozent je nach Altersstufe, mit den 16- bis 29-Jährigen ganz vorn. Fast jeder Internetnutzer wickelt dort auch Bankgeschäfte ab. Und in der Altersgruppe der über 65-Jährigen nutzen erstmalig über die Hälfte, nämlich 54 Prozent, die Welt des digitalen Bankings.
Online-Banking ist also in jedem Alter Teil des Alltags geworden. Der größte Anteil von 42 Prozent setzt ausschließlich auf diese Variante der Bankgeschäfte. Weiter 40 Prozent ziehen digitale Angebote vor, besuchen aber hin- und wieder eine Filiale. Nur noch 16 Prozent gehen zuerst zur Filiale und nur selten an den PC.
Hausbank wird immer mehr zur Seltenheit
Je einfacher der Zugang zum Banking wird, desto weniger sind Bürger an eine Bank vor Ort gebunden. So geben in aktuellen Umfragen knapp 60 Prozent der Befragten an, schon einmal ihr Hauptgirokonto gewechselt zu haben. Und wurde das Konto einmal gewechselt, ist die Hemmschwelle eines erneuten Wechsels außer Kraft gesetzt. Bei den Wechselnden haben 13 Prozent einmal, 15 Prozent zweimal, 34 Prozent dreimal, 28 Prozent viermal und zuletzt 8 Prozent fünf- oder mehrmals das Konto gewechselt. Die meisten Wechsler springen also drei- bis viermal, bis sie die Bank ihres Vertrauens finden.
Genauso selten ist die Kontoführung bei nur einer Bank, denn 70 Prozent führen Konten bei mehreren Kreditinstituten. Den meisten reichen zwei Banken, aber 11 Prozent nehmen Konto- oder Depotdienste bei vier oder mehr Anbietern wahr.
Die richtige Wahl des Girokontos
Aufgrund der umfangreichen Angebotspalette haben Verbraucher die Möglichkeit, sich für eine Filialbank, eine Sparkasse oder eine Direktbank zu entscheiden. Über einen entsprechenden Girokontovergleich lässt sich gewissenhaft eine geeignete Auswahl unter den Anbietern treffen. Da sich nicht nur die Banken, sondern auch die unterschiedlichen Produkte der Anbieter deutlich voneinander unterscheiden, sollte ausreichend Zeit eingeplant werden, um eine fundierte Entscheidung zu treffen.
Ein Girokonto wird zudem nicht ständig gewechselt, da dies auch mit einigem Aufwand verbunden ist (Lastschriften und Daueraufträge ändern, die neue Kontoverbindung an Arbeitgeber und andere Institutionen mitteilen etc.). Wer vergleicht, wird entsprechend ein Girokonto mit optimalen Konditionen und allen individuell benötigten Aspekten finden.
Beim Girokontovergleich spielen dabei verschiedene Faktoren eine Rolle, die ein Girokonto überhaupt erst reizvoll machen. In diesem Zusammenhang sind als Erstes die Kontoführungsgebühren zu nennen. Entweder man entscheidet sich für ein wirklich kostenloses Konto, oder – falls spezielle Leistungen gewünscht sind – sollte die Jahresgebühr für die Kontoführung 50 bis 80 Euro nicht überschreiten.
Entsprechendes gilt natürlich auch für die Servicegebühren. Auch diese sollten in einem unteren Bereich liegen. Ein Girokonto darf nicht nur den Verdienstweg für die Bank darstellen, sondern sollte für den Kunden auch spürbare Qualitätsvorteile bieten. Hierzu gehört ein entsprechender Service. Ein genauer Gebührenvergleich bringt auch die Vielfalt der potenziellen Belastungen ans Tageslicht. Benötigt ein Kunde zum Beispiel keine persönliche Beratung am Bankschalter, sollte er sich auf reine Online-Konten konzentrieren.
Zielgruppen wie Jugendliche, Auszubildende, Studenten oder Rentner haben vielfach ein anderes Nutzungsverhalten. Für sie besteht bei fast allen Anbietern die Möglichkeit, ein zielgruppenspezifisches Girokonto ohne Kontoführungsgebühren zu erhalten.
Ein weiteres Augenmerk gilt den typischen Serviceleistungen. Hierunter fallen insbesondere Gebühren für Überweisungen in Papierform, Ersatzkarten, Kreditkarten und sonstige Extras. Zwar handelt es sich bei diesen einzelnen Posten oft nur um kleinere Beträge, was sich bei häufiger Nutzung in der Gesamtsumme am Jahresende aber schnell in einem dreistelligen Betrag bemerkbar macht. Daher ist es wichtig, sich einen genauen Überblick über die echten Gesamtkosten zu verschaffen.
Bereits vor der Kontoeröffnung auf Gebührenfallen achten
Ein Girokonto stellt heutzutage für die Nutzer keinen Luxus mehr dar. Daher müssen Service und Zusatzleistungen der Banken stimmig sein. Dies gilt insbesondere für Bankkunden, die sich häufig im Ausland aufhalten. Sie benötigen optimale Kreditkartenmodelle wie VISA oder MasterCard. Hier geht es nicht nur darum, gebührenfrei Bargeld abzuheben, es dürfen im Idealfall auch keine prozentualen Fremdwährungsgebühren beim Bezahlen anfallen.
Viele jugendliche Kontointeressenten legen großen Wert auf eine eigene Kreditkarte. Was nützt letztlich ein gebührenfreies Girokonto, wenn die Dispozinsen völlig überhöht sind oder ein monatliches Mindestumsatzvolumen vorgeschrieben wird, das nicht erreicht wird? Wer diese Bedingungen nicht einhalten kann, landet schnell bei einem Konto mit marktüblichen – und oft teuren – Gebühren.
Gerade die Höhe des Dispo-Kreditzinses wird vielen Verbrauchern zur Falle. Man nutzt ihn zwar meist nur für kurzfristige und vorübergehende finanzielle Notlagen, diese Freiheit lassen sich viele Banken aber teuer bezahlen. Wenn ein Überziehungsrahmen benötigt wird, sollte zwingend eine Bank gewählt werden, deren Dispozinsen im unteren Marktbereich liegen und nicht die teils noch immer aufgerufenen Spitzenwerte von bis zu 14 oder gar 15 Prozent erreichen.
Auch bei Kreditkarten mit Teilzahlungsfunktion (Revolving-Kreditkarten) ist Vorsicht geboten. Der Kunde freut sich hier zwar über eine große finanzielle Freiheit bei der Rückzahlung, andererseits fallen auf die Restbeträge oft enorm hohe Zinsen an. Wer hier nicht aufpasst, landet schnell in der Schuldenfalle. Für langfristige Finanzierungen ist ein klassischer Ratenkredit mit gebundenem Sollzins und festen monatlichen Raten weitaus besser und günstiger geeignet.
Wenn schon Überziehungsdarlehen, dann sollte auch eine Bank gewählt werden, bei der die Konditionen im unteren Bereich liegen und nicht die größtmögliche Bandbreite bis fast 15 Prozent Sollzins abdecken.
Wer auf die typischen Kreditfunktionen eines Girokontos verzichten möchte, hat die Möglichkeit, ein Konto ausschließlich auf Guthaben-Basis zu führen. Das Gleiche gilt für die Karte: Mit einer Prepaid-Kreditkarte oder einer Debitkarte lässt sich nur das ausgeben, was vorher aufgeladen wurde oder auf dem Konto liegt.
Für Girokontoinhaber, die häufiger größere Summen auf ihrem Konto haben, macht es Sinn, nicht das gesamte Geld unverzinst auf dem Girokonto liegen zu lassen. Ein angeschlossenes Tagesgeldkonto ist ideal, um Gelder gewinnbringend anzulegen – mit der Möglichkeit, täglich an das Ersparte zu kommen. Noch besser verzinst sind Alternativen wie Festgeldkonten für Beträge, auf die man ein bis mehrere Jahre verzichten kann.
Interessenten, die über einen negativen SCHUFA-Eintrag verfügen, haben in Deutschland einen gesetzlichen Anspruch auf ein Basiskonto (welches auch als Pfändungsschutzkonto, kurz P-Konto, geführt werden kann). Zwar handelt es sich dabei um ein Konto ohne Dispokredit, dafür können Betroffene weiterhin vollständig am bargeldlosen Zahlungsverkehr teilnehmen.
Freistellungsauftrag erteilen und dadurch Abgeltungssteuer vermeiden
Wer die Abgeltungssteuer auf Zinseinkünfte vermeiden möchte, muss einen Freistellungsauftrag bei seiner kontoführenden Bank einreichen. Der Gesetzgeber verlangt für Einkünfte aus Kapitalanlagen (wie Zinsen auf Tages- und Festgeldkonten oder Aktiengewinne) eine pauschale Abgeltungssteuer von 25 Prozent.
Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5 Prozent der Abgeltungssteuer. Für Kirchensteuerpflichtige reduziert sich die Abgeltungssteuer gemäß §32d EStG minimal, da die Kirchensteuer als Sonderausgabe abzugsfähig ist. Der Kirchensteuersatz ist bundeslandabhängig und beträgt in Bayern und Baden-Württemberg 8 Prozent, in den restlichen Bundesländern 9 Prozent der Abgeltungssteuer.
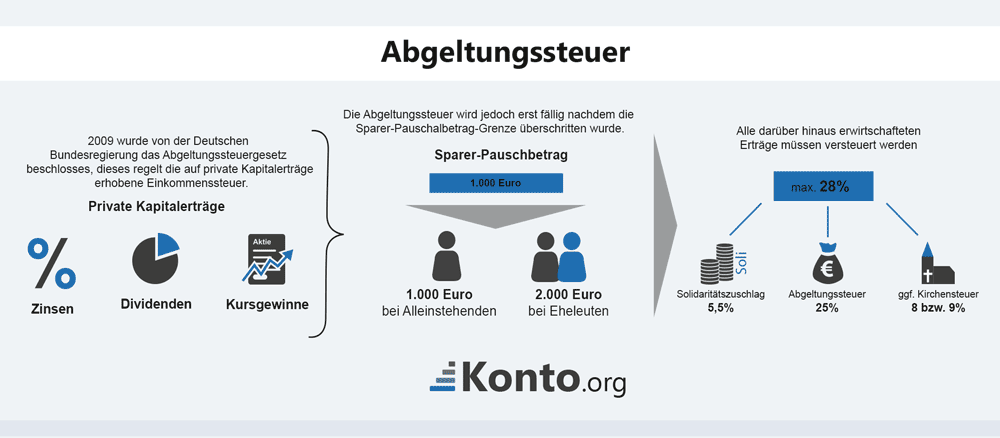
In der Summe ergeben sich Gesamtabzüge von ca. 26,375 bis knapp 28 Prozent auf die Zinserträge.
Gleichzeitig haben Steuerzahler auch die Möglichkeit, beruflich bedingte Aufwendungen steuerlich geltend zu machen. Ein Beispiel hierzu sind die Kontoführungsgebühren für das Gehaltskonto: Ohne einen entsprechenden Einzelnachweis lassen sich pauschal 16 Euro in der Einkommensteuer-Erklärung (Anlage N) als Werbungskosten bei den Einkünften aus nichtselbstständiger Arbeit absetzen. Die Gesamtkosten wirken sich allerdings nur dann steuermindernd aus, wenn der Arbeitnehmer-Pauschbetrag (aktuell 1.230 Euro) durch alle beruflichen Ausgaben insgesamt überschritten wird.
Wichtig für Kapitalanleger: Im Bereich der reinen Kapitalerträge können tatsächliche Werbungskosten (wie Depotgebühren oder Fahrtkosten zur Hauptversammlung) seit Einführung der Abgeltungssteuer 2009 nicht mehr steuerlich abgesetzt werden. Diese Kosten sind mit dem Sparer-Pauschbetrag bereits komplett abgegolten.
Gewerblich Tätige sollten unbedingt darauf achten, dass sie neben einem privaten Girokonto auch ein separates Geschäftskonto für gewerbliche Zwecke führen. Es ist steuerrechtlich hochproblematisch, private und betriebliche Finanzströme zu vermischen. Fehlt eine klare Trennung, kann das Finanzamt die Anerkennung von Betriebsausgaben verweigern.
Bringt ein Anlagekonto Erträge, überweisen die Banken von sich aus diese Steuern direkt an das Finanzamt. Um sich diesen automatischen Steuerabzug zu ersparen, richtet man den Freistellungsauftrag ein. Die Bank führt dann erst Steuern ab, wenn der persönliche Freibetrag überschritten ist.
Zwar sind Steuerzahler bei inländischen Konten durch den automatischen Bankenabzug nicht mehr verpflichtet, ihre Kapitalerträge selbst zu melden. Dennoch kann es sich lohnen, diese in der Anlage KAP der jährlichen Steuererklärung anzugeben. Dies ist besonders dann sinnvoll, wenn der persönliche Einkommensteuersatz unter 25 Prozent liegt. Über die sogenannte Günstigerprüfung erstattet das Finanzamt dann die zu viel gezahlte Differenz zurück. Das betrifft häufig Menschen mit einem zu versteuernden Einkommen von unter ca. 22.000 Euro, bei denen der individuelle Steuersatz noch unterhalb der 25-Prozent-Marke der Abgeltungssteuer liegt.
Zwingend angegeben werden müssen hingegen alle Erträge aus ausländischen Konten oder Depots, bei denen die Bank noch keine deutsche Abgeltungssteuer einbehalten hat.
Zudem haben Anleger die Möglichkeit, Gewinne mit Verlusten zu verrechnen (wobei Aktienverluste nur mit Aktiengewinnen verrechenbar sind). Sind Sie bei mehreren Banken investiert, geschieht diese Verlustverrechnung nicht automatisch. Um einen Verlust aus Depot A mit einem Gewinn aus Depot B in der Steuererklärung zu verrechnen, muss bis zum 15. Dezember des jeweiligen Jahres eine Verlustbescheinigung bei der entsprechenden Bank beantragt werden. Anleger sollten zudem regelmäßig prüfen, ob ihr Sparer-Pauschbetrag optimal auf die genutzten Institute aufgeteilt ist.
Der steuerliche Grundfreibetrag 2026 beläuft sich auf 12.348 Euro für Ledige bzw. 24.696 Euro für zusammenveranlagte Ehepaare. Für Personen, deren gesamtes Einkommen (inklusive Rente und Kapitalerträgen) unter diesem Betrag liegt, lohnt es sich in der Regel, eine Nichtveranlagungsbescheinigung (NV-Bescheinigung) beim zuständigen Finanzamt zu beantragen. Diese reicht man bei der Bank ein, wodurch auch Kapitalerträge, die weit über dem Sparer-Pauschbetrag liegen, komplett brutto für netto fließen, ohne dass Steuern einbehalten werden.
Auch Kinder mit eigenem Vermögen können 2026 steuerfrei sparen. Zu den persönlichen Freibeträgen zählen pro Kind:
- Der Grundfreibetrag in Höhe von 12.348 Euro
- Der Sparer-Pauschbetrag in Höhe von 1.000 Euro
- Der Sonderausgaben-Pauschbetrag in Höhe von 36 Euro
Surftipp: Jetzt das passende Girokonto eröffnen