Bei einem Kontokorrentkonto handelt es sich um ein Konto, das der Abwicklung des Zahlungsverkehrs dient. Ein klassisches Girokonto ist beispielsweise ein Kontokorrentkonto. Hier werden Aus- und Einzahlungen verbucht und gegeneinander verrechnet. So ist das Kontokorrentkonto auch als Verrechnungskonto bekannt.
Ein Kontokorrentkonto wird in der Regel täglich aktualisiert und neu eingehende Kontobewegungen werden daher tagaktuell angezeigt. Hier werden beispielsweise der Gehaltseingang, regelmäßige Lastschriften und Überweisungen vermerkt. Über das Guthaben auf einem Kontokorrentkonto kann jederzeit verfügt werden.
Verfügungsrahmen = Guthaben + Dispositionskredit
Wird ein Girokonto als Kontokorrentkonto bezeichnet, ist immer auch ein Dispositionskredit für die Führung im Soll vereinbart. Dessen Umfang sowie die Höhe des auf dem Konto befindlichen Guthabens bestimmen den Verfügungsrahmen.
Kontokorrent ist bonitätsabhängig
Grundsätzlich ist ein Kontokorrentkredit auf dem Girokonto bonitätsabhängig. Er muss also individuell mit der kontoführenden Bank vereinbart werden. Eine Auswahl interessanter Girokonten für Selbstständige und Unternehmen, die auch im Kontokorrentbereich geführt werden können, liefert unser nachfolgender Vergleich:
Als Kennenlernangebot für Neukunden kann das KlassikGeschäftskonto der Commerzbank im ersten Jahr lang ohne Kontoführungsgebühren geführt werden. Damit sparen Kunden 190,80 Euro Kontoführungsgebühr.
Zusätzlich gibt es für Neukunden ein Tagesgeldkonto mit 2,75 Prozent p.a. für vier Monate auf bis zu 100.000 Euro garantiert.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
79,90 €
Grundgebühr (Folgejahre)
79,90 €
Barauszahlung Geldautomat in EURO-Zone in %
1,95 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,98 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,95 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Bei Online-Abschluss und nach Erfüllung folgender Voraussetzungen erhalten Sie auf Ihr eröffnetes Konto eine Gutschrift über 100 Euro (Online-Bonus):
Sie hatten in den letzten 12 Monaten kein Geschäftskonto bei der Commerzbank AG.
Sie stimmen Werbemails und -anrufen zu. Die Erteilung der Einwilligung kann auch nach Kontoeröffnung innerhalb von 6 Monaten unter www.commerzbank.de/einwilligungen erfolgen und darf mindestens 6 Monate danach nicht widerrufen werden.
Sie führen ein Beratungsgespräch mit einem Commerzbank Berater innerhalb von 6 Monaten nach Kontoeröffnung. Dieses kann auch telefonisch oder per Video erfolgen.
Zusätzlich gibt es für Neukunden ein Tagesgeldkonto mit 2,75 Prozent p.a. für vier Monate auf bis zu 100.000 Euro garantiert.
Kartentyp
Visa oder MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
0,00 €
Barauszahlung Geldautomat in EURO-Zone in %
1,95 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,98 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,95 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Neukunden zahlen im ersten Jahr keine Grundgebühren.
Außerdem können Kunden ein Jahr lang eine IONOS eCommerce-Lösung kostenlos nutzen. Dafür entscheiden sie sich zwischen dem IONOS Onlineshop oder dem Paket IONOS MyWebsite Plus. Damit können sie einen professionellen Webshop anlegen oder eine eigene Website mit einem KI-Websitegenerator erstellen. Normalpreise sind 30 Euro pro Monat für IONOS Onlineshop bzw. 18 Euro pro Monat für das MyWebsite Plus-Paket.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
30,00 €
Barauszahlung Geldautomat in EURO-Zone in %
2,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
2,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
0 € Grundgebühr bis 31. Dezember + 3,5 % Zinsen für 3 Monate
Neukunden zahlen bis zum 31. März 2027 jetzt 0,00 Euro monatliche Grundgebühr.
Neukunden, die zusammen mit dem Business Giro auch ein Business-Tagesgeldkonto abschließen, bekommen für drei Monate eine Verzinsung von 3,50 Prozent p.a. auf Einlagen bis zu 100.000 Euro garantiert.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
30,00 €
Barauszahlung Geldautomat in EURO-Zone in %
2,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
2,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Neukunden zahlen jetzt bis zum 31. März 2027 0,00 Euro monatliche Grundgebühr.
Neukunden, die zusammen mit dem Business Giro aktiv auch ein Business-Tagesgeldkonto abschließen, bekommen für drei Monate eine Verzinsung von 3,50 Prozent p.a. auf Einlagen bis zu 100.000 Euro garantiert.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
30,00 €
Barauszahlung Geldautomat in EURO-Zone in %
2,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
3,50 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Neukunden zahlen jetzt bis zum 31. März 2027 0,00 Euro monatliche Grundgebühr.
Neukunden, die zusammen mit dem Business Giro aktiv plus auch ein Business-Tagesgeldkonto abschließen, bekommen für drei Monate eine Verzinsung von 3,50 Prozent p.a. auf Einlagen bis zu 100.000 Euro garantiert.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
30,00 €
Barauszahlung Geldautomat in EURO-Zone in %
2,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
2,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Neukunden erhalten ein Jahr 0 Euro Kontoführung. Hinzukommen eine Debitkarte und eine Mastercard Kreditkarte, die ebenfalls ein Jahr lang gebührenfrei sind.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
0,00 €
Grundgebühr (Folgejahre)
30,00 €
Barauszahlung Geldautomat in EURO-Zone in %
2,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
5,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
2,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
Rollen-/Benutzerverwaltung
Ja
Externer Zugang (bspw. für Buchhaltung)
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
Rollen-/Benutzerverwaltung
Ja
Externer Zugang (bspw. für Buchhaltung)
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Wise, Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
Rollen-/Benutzerverwaltung
Ja
Externer Zugang (bspw. für Buchhaltung)
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
Rollen-/Benutzerverwaltung
Ja
Externer Zugang (bspw. für Buchhaltung)
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Wise, Sorted, Stripe, FastBill, sevDesk, Lexware Office, StarMoney Business
Digitales Belegmanagement
Ja
250 € Prämie
Neukunden, die bis zum 30. September ein Qonto-Geschäftskonto eröffnen, können sich einen Bonus von 250 Euro sichern. Voraussetzung ist, dass in den ersten drei Monaten jeweils mind. 800 Euro Umsatz mit der Qonto-Karte gemacht wird. Die Gutschrift erfolgt ca. vier Monate nach der Eröffnung auf dem Konto.
Kartentyp
MasterCard
Grundgebühr (1. Jahr)
96,00 €
Grundgebühr (Folgejahre)
96,00 €
Barauszahlung Geldautomat in EURO-Zone in %
0,00 %
Barauszahlung Geldautomat in EURO-Zone in Euro
2,00 €
Barauszahlung Geldautomat Ausland Fremdwährung in %
1,00 %
Barauszahlung Geldautomat Ausland Fremdwährung in Euro
Neukunden, die bis zum 31. Oktober ein Tide Geschäftskonto eröffnen und in den ersten 30 Tagen nach Kontoeröffnung mit ihrer Tide Card Umsatz in Höhe von min. 400 Euro generieren, profitieren mit dem Code SPARTIDE250 von einer Cash-Prämie in Höhe von 250 Euro.
Mit dem Code bekommen Neukunden auch Tagesgeldzinsen von 4,5 Prozent p.a. aus bis zu 50.000 Euro für vier Monate.
Der Aktionszinssatz gilt für die Eröffnung eines Tagesgeldkontos für Selbstständige, Freiberufler und KMU. Bei Unternehmen wird dieser Zinssatz bis zu einem Guthaben von 300.000 Euro gezahlt, bei Freiberuflern bis zu einer Grenze von 100.000 Euro. Guthaben darüber hinaus wird zum regulären Tarifzinssatz vergütet.
Hinweis: Nach dem Aktionszeitraum wird für Selbstständige Guthaben von bis zu 30.000 Euro verzinst. Abbuchungen bis zu 1 Millionen Euro werden vom Zinskonto sofort vorgenommen, darüber hinaus kann die Abbuchung bis zu drei Werktage dauern.
Der Aktionszinssatz gilt für die Eröffnung eines Tagesgeldkontos für Selbstständige, Freiberufler und KMU. Bei Unternehmen wird dieser Zinssatz bis zu einem Guthaben von 300.000 Euro gezahlt, bei Freiberuflern bis zu einer Grenze von 100.000 Euro. Guthaben darüber hinaus wird zum regulären Tarifzinssatz vergütet.
Hinweis: Nach dem Aktionszeitraum wird für Selbstständige Guthaben von bis zu 30.000 Euro verzinst. Abbuchungen bis zu 1 Millionen Euro werden vom Zinskonto sofort vorgenommen, darüber hinaus kann die Abbuchung bis zu drei Werktage dauern.
Der Aktionszinssatz gilt für die Eröffnung eines Tagesgeldkontos für Selbstständige, Freiberufler und KMU. Bei Unternehmen wird dieser Zinssatz bis zu einem Guthaben von 300.000 Euro gezahlt, bei Freiberuflern bis zu einer Grenze von 100.000 Euro. Guthaben darüber hinaus wird zum regulären Tarifzinssatz vergütet.
Hinweis: Nach dem Aktionszeitraum wird für Selbstständige Guthaben von bis zu 30.000 Euro verzinst. Abbuchungen bis zu 1 Millionen Euro werden vom Zinskonto sofort vorgenommen, darüber hinaus kann die Abbuchung bis zu drei Werktage dauern.
Der Aktionszinssatz gilt für die Eröffnung eines Tagesgeldkontos für Selbstständige, Freiberufler und KMU. Bei Unternehmen wird dieser Zinssatz bis zu einem Guthaben von 300.000 Euro gezahlt, bei Freiberuflern bis zu einer Grenze von 100.000 Euro. Guthaben darüber hinaus wird zum regulären Tarifzinssatz vergütet.
Hinweis: Nach dem Aktionszeitraum wird für Selbstständige Guthaben von bis zu 30.000 Euro verzinst. Abbuchungen bis zu 1 Millionen Euro werden vom Zinskonto sofort vorgenommen, darüber hinaus kann die Abbuchung bis zu drei Werktage dauern.
Wir haben insgesamt 58 Produkte für Sie im Vergleich. Datenstand: 23.09.2026. Alle Angaben ohne Gewähr.
Hinweis: Der folgende Vergleich bildet alle von unserer Redaktion ausgewerteten Angebote ab. Unser Vergleich erhebt keinen Anspruch auf Vollständigkeit oder komplette Marktabdeckung.
Hinweis zur Sortierung im Produktvergleich: Die zuerst abgebildeten Empfehlungen der Redaktion werden von unserer Redaktion anhand besonders empfehlenswerter Produkteigenschaften wie etwa der Grundgebühren, den Dispozinsen, dem Mindestgehaltseingang, dem Angebotsumfang, sowie Kontoführung ausgewählt. Die Reihenfolge der Empfehlungen und der folgenden Angebote ergibt sich absteigend aus der Höhe der Grundgebühren - die Konten mit den niedrigsten Gebühren stehen somit ganz oben und ganz am Ende diejenigen mit den höchsten Kontoführungsgebühren.
Kunden-Kontokorrent
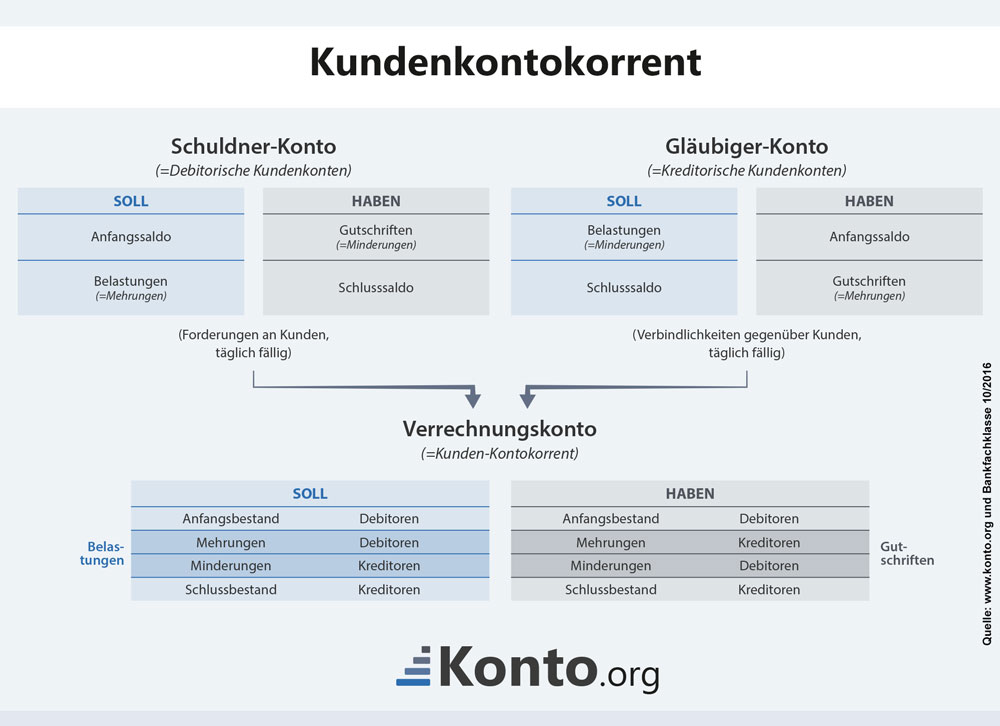
Kreditinstitute nutzen ein Kontokorrentkonto, über welches der Zahlungsverkehr ihrer Kunden abgewickelt werden kann. Das heißt, je nach entsprechendem Kontostand des Kunden, ist dieser für das Finanzinstitut (Banken und Sparkassen) ein sogenannter Gläubiger (Kreditor) oder Schuldner (Debitor). Somit hat das Finanzinstitut entweder eine Forderung oder eine Verbindlichkeit gegenüber dem Kunden. Diese Beziehung zum Kunden kann sich täglich ändern, indem die Änderung der Umsätze aus Gläubigern Schuldnern machen (Kunde mit einem Guthaben von 500 Euro hebt 1000 Euro ab, somit wird er zum Schuldner der Bank) oder aus Schuldnern Gläubiger machen (in diesem Fall würde ein überzogenes Konto, nach z.B. einer Gehaltszahlung wieder Guthaben aufweisen und der Kunde wäre kein Schuldner mehr, sondern nun Gläubiger der Bank).
Aufgrund dieser ständig wechselnden Kontoverhältnisse ist das Buchen von täglich fälligen Kundenforderungen und -verbindlichkeiten über das Aktivkonto Debitoren (Schuldner-Konto) und das Passivkonto Kreditoren (Gläubiger-Konto) nicht möglich. Hier helfen sich die Kreditinstitute, indem sie zur buchhalterischen Erfassung des laufenden Geschäftsverkehrs ein Hauptbuchkonto nutzen, nämlich das Kunden-Kontokorrent. Dieses Konto bildet eine Zusammenfassung von Forderungen und Verbindlichkeiten gegenüber Kontokorrent-Kunden und ist somit gleichzeitig ein Aktiv- und ein Passivkonto.
Die Anfangsbestände ergeben sich aus der Summe der Salden (Differenz nach Aufrechnung der Soll- und Habenseite eines Kontos) aller zu Beginn des Geschäftsjahres Schuldner- und Gläubiger-Kundenkonten. Gemäß der doppelten Buchführung wird der Schuldner-Anfangsbestand als aktiver Bestand im Soll und der Gläubiger-Anfangsbestand als passiver Bestandteil im Haben gebucht. Die Gegenbuchung erfolgt im Eröffnungsbilanzkonto.
Regeln
Folgende Regeln gelten für das Buchen auf dem Kunden-Kontokorrent:
Belastungen werden grundsätzlich im Soll gebucht (z.B. Barabhebungen, Einlösen von Lastschriften)
Gutschriften werden grundsätzlich im Haben gebucht (z.B. Bareinzahlungen)
Belastungen und Gutschriften stehen immer auf der GLEICHEN Seiten, unabhängig davon ob der Kunde ein Gläubiger oder Schuldner ist
Achtung: Obwohl für Belastungen (Soll) und Gutschriften (Haben) immer die gleiche Kontoseite verwendet wird und es dabei keine Rolle spielt, ob der Kunde Gläubiger oder Schuldner ist, sind die Auswirkungen der Buchung jedoch UNTERSCHIEDLICH!
Bei einem Schuldner-Girokonto führt die Belastung zu einer Zunahme der Forderungen an den Kunden und die Gutschrift vermindert die Forderungen an den Kunden
Bei einem Gläubiger-Girokonto führt die Belastung zu einer Abnahme der Verbindlichkeiten gegenüber dem Kunden und die Gutschrift zu einer Zunahme der Verbindlichkeiten gegenüber dem Kunden
Das heißt: Bei der Buchung der Umsätze ist es unerheblich, ob es ich um ein Schuldner- oder Gläubigerkonto handelt, wichtig ist dies erst für die Bilanz, in welcher die Schuldner und Gläubiger getrennt ausgewiesen werden müssen.
Aufgrund den bereits erläuterten zwei Anfangsbeständen des Kunden-Kontokorrent existieren somit zwangsläufig auch zwei Schlussbestände. Diese werden allerdings nicht, wie üblich bei der Buchführung, durch Saldieren ermittelt, sondern werden durch Inventur festgestellt. Inventur heißt hier, die Endsalden der Kundenkonten in einer Saldenliste zusammenzufassen und getrennt nach Gläubiger und Schuldner zu addieren.
In unserem Festgeld-Vergleich stellen wir Ihnen zahlreiche Festgeld-Anbieter mit lukrativen Konditionen vor. Unsere Empfehlung: Jetzt vergleichen und Rendite sichern.

 Accountable Steuern
 Commerzbank KlassikGeschäftskonto
 Deutsche Apotheker- und Ärztebank Konto für selbstständige Heilberufler
 Deutsche Bank Business PremiumKonto
 Deutsche Skatbank TrumpfKonto Business
 DKB DKB-Business
 Finom Smart
 FYRST Base
 Holvi Pro
 ING Geschäftskonto S
 Kontist Start
 N26 Business Standard
 PayCenter ActiveCashCard Premium
 PayCenter Global-Konto Premium
 PayCenter Onlinekonto
 Postbank Business Giro
 Qonto Essential
 Revolut Business Basic
 Tide Geschäftskonto
 Vivid Basic
 Wallester Business Free