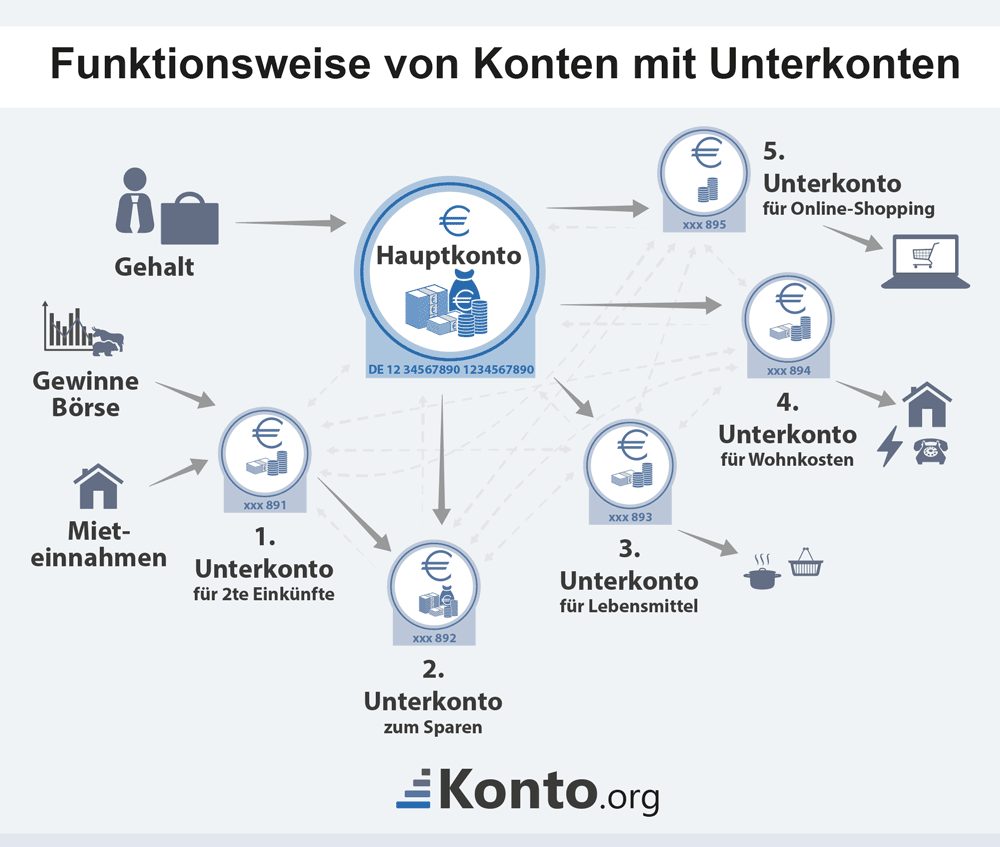
Konten mit Unterkonten bieten die Möglichkeit, mehrere vollständig eigenständige Konten innerhalb eines Hauptkontos zu führen. Wichtig: Diese Unterkonten verfügen jeweils über eine eigene IBAN und sind daher klar von „Spaces“, „Pockets“ oder Budget‑Töpfen zu unterscheiden, die keine eigene IBAN besitzen und lediglich virtuelle Geldtöpfe darstellen.
Mit echten Unterkonten lassen sich verschiedene Zahlungsströme sauber trennen. Dadurch entsteht mehr Struktur, Transparenz und Planungssicherheit, ohne mehrere komplett separate Girokonten eröffnen zu müssen.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
0,99 €
Barauszahlung an fremden Geldautomaten im Inland
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
0,99 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,50 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
3,11 % Zinsen für 6 Monate
bunq gibt für Neukunden und Neueinlagen auf dem Sparkonto einen Bonuszinssatz von 3,11 Prozent p.a. Dafür wird Höchstbetrag der letzten sechs Monate auf dem Sparkonto jeweils am 01. Juli und am 01. Januar festgestellt und als neuer Grenzwert für Neueinlagen genutzt. Das restliche Guthaben wird zum regulären Basiszinssatz verzinst.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
2,99 €
Barauszahlung an fremden Geldautomaten im Inland
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
2,99 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,50 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
3,11 % Zinsen für 6 Monate
bunq gibt für Neukunden und Neueinlagen auf dem Sparkonto einen Bonuszinssatz von 3,11 Prozent p.a. Dafür wird Höchstbetrag der letzten sechs Monate auf dem Sparkonto jeweils am 01. Juli und am 01. Januar festgestellt und als neuer Grenzwert für Neueinlagen genutzt. Das restliche Guthaben wird zum regulären Basiszinssatz verzinst.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
0,99 €
Barauszahlung an fremden Geldautomaten im Inland
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
0,99 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,50 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
3,11 % Zinsen für 6 Monate
bunq gibt für Neukunden und Neueinlagen auf dem Sparkonto einen Bonuszinssatz von 3,11 Prozent p.a. Dafür wird Höchstbetrag der letzten sechs Monate auf dem Sparkonto jeweils am 01. Juli und am 01. Januar festgestellt und als neuer Grenzwert für Neueinlagen genutzt. Das restliche Guthaben wird zum regulären Basiszinssatz verzinst.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
0,00 €
Barauszahlung an fremden Geldautomaten im Inland
Abhängig vom auszahlenden Kreditinstitut
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
0,00 €
Bargeldlose Zahlungen in allen anderen Ländern in %
2,20 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
4 % p.a. Zinsen für 4 Monate
Neukunden und Bestandskunden, die vom 06. Oktober bis 20. Oktober Neugeld von einer Bank auf das Tagesgeldkonto der DKB überweisen, erhalten einen Zinssatz von 4,00 Prozent p.a. Der Zinssatz gilt vom 01. November bis zum 28. Februar für Einlagen bis zu 100.000 Euro.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
0,00 €
Barauszahlung an fremden Geldautomaten im Inland
Abhängig vom auszahlenden Kreditinstitut
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
0,00 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,00 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
4 % p.a. Zinsen für 4 Monate
Neukunden und Bestandskunden, die vom 06. Oktober bis 20. Oktober Neugeld von einer Bank auf das Tagesgeldkonto der DKB überweisen, erhalten einen Zinssatz von 4,00 Prozent p.a. Der Zinssatz gilt vom 01. November bis zum 28. Februar für Einlagen bis zu 100.000 Euro.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
2,00 €
Barauszahlung an fremden Geldautomaten im Inland
Weitere Abhebungen am Geldautomaten kosten 2,00 Euro.
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
2,00 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,00 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
1 Jahr 1 % Cashback auf Kartenzahlung
Für Neukunden, die ein N26 Go-Konto eröffnen und ihre Teilnahme an der Aktion bestätigen, bekommen für zwölf Monate 1% Cashback auf Käufe außerhalb des EWR, der Schweiz und Großbritanniens.
Barauszahlung an Geldautomaten im Bankenverbund in %
0,00 %
Barauszahlung an Geldautomaten im Bankenverbund in €
2,00 €
Barauszahlung an fremden Geldautomaten im Inland
Alle Abhebungen am Geldautomaten kosten 2,00 Euro.
Barauszahlung an fremden Geldautomaten im Ausland in %
0,00 %
Barauszahlung an fremden Geldautomaten im Ausland in €
2,00 €
Bargeldlose Zahlungen in allen anderen Ländern in %
0,00 %
Bargeldlose Zahlungen in allen anderen Ländern in €
0,00 €
1 Jahr 1 % Cashback auf Kartenzahlung
Für Neukunden, die ein N26 Go-Konto eröffnen und ihre Teilnahme an der Aktion bestätigen, bekommen für zwölf Monate 1% Cashback auf Käufe außerhalb des EWR, der Schweiz und Großbritanniens.
Wir haben insgesamt 12 Produkte für Sie im Vergleich. Datenstand: 14.10.2026. Alle Angaben ohne Gewähr.
Hinweis: Der folgende Vergleich bildet alle von unserer Redaktion ausgewerteten Angebote ab. Unser Vergleich erhebt keinen Anspruch auf Vollständigkeit oder komplette Marktabdeckung.
Hinweis zur Sortierung im Produktvergleich: Die zuerst abgebildeten Empfehlungen der Redaktion werden von unserer Redaktion anhand besonders empfehlenswerter Produkteigenschaften wie etwa der Grundgebühren, den Dispozinsen, dem Mindestgehaltseingang, dem Angebotsumfang, sowie Kontoführung ausgewählt. Die Reihenfolge der Empfehlungen und der folgenden Angebote ergibt sich absteigend aus der Höhe der Grundgebühren - die Konten mit den niedrigsten Gebühren stehen somit ganz oben und ganz am Ende diejenigen mit den höchsten Kontoführungsgebühren.
Funktionsweise von Unterkonten
Erstellung: Ein Hauptkonto wird bei einer Bank oder einem Finanzdienstleister eröffnet. Innerhalb dieses Hauptkontos können mehrere Unterkonten erstellt werden. Diese Unterkonten haben oft eigene IBANs und können für den direkten Zahlungsverkehr genutzt werden.
Verwaltung: Über eine Banking-App oder ein Online-Portal können die Unterkonten verwaltet werden. Dies ermöglicht eine klare Trennung und bessere Übersicht über die Finanzen. Nutzer können jederzeit Geld zwischen dem Hauptkonto und den Unterkonten hin- und herüberweisen.
Zahlungsverkehr: Einige Unterkonten haben eine eigene IBAN, was bedeutet, dass sie für den direkten Zahlungsverkehr genutzt werden können. Dies ist besonders nützlich, wenn man verschiedene Projekte oder Einnahmequellen separat verwalten möchte.
Überweisungen: Geld kann einfach zwischen dem Hauptkonto und den Unterkonten hin- und herüberwiesen werden. Dies erleichtert das Sparen für bestimmte Ziele oder das Planen von Ausgaben.
Sparziele: Unterkonten können genutzt werden, um gezielt für größere Anschaffungen oder Projekte zu sparen. Einige Banken bieten Funktionen wie das automatische Aufrunden von Kartenzahlungen an, wobei der Differenzbetrag in ein Unterkonto fließt.
Vorteile von Konten mit Unterkonten
Bessere Übersicht: Durch die Trennung von verschiedenen Einnahmen und Ausgaben erhält man eine bessere Übersicht über die Finanzen.
Strukturierte Finanzverwaltung: Erleichtert die Budgetierung und das Erreichen finanzieller Ziele.
Flexibilität: Einfache Verwaltung und Überweisungen zwischen den Konten.
Nachteile und Einschränkungen
Gebühren: Einige Banken erheben Gebühren für die Nutzung von Unterkonten.
Komplexität: Die Verwaltung mehrerer Unterkonten kann komplex sein und erfordert Disziplin.
Anwendungsbeispiele von Unterkonten
Haushaltsbudget: Ein Unterkonto für Miete, ein weiteres für Lebensmittel und ein drittes für Freizeitaktivitäten.
Sparziele: Ein Unterkonto für den nächsten Urlaub, ein weiteres für den Kauf eines neuen Autos.
Geschäftskonten: Trennung von Einnahmen und Ausgaben für verschiedene Projekte oder Abteilungen.
Konten mit Unterkonten sind besonders nützlich für Personen, die ihre Finanzen detailliert organisieren und verschiedene Ausgabenbereiche klar trennen möchten. Sie bieten eine flexible und strukturierte Möglichkeit, finanzielle Ziele zu erreichen und die Übersicht über die eigenen Finanzen zu behalten.

 C24 Smartkonto
 N26 Smart
 bunq Core
 DKB Girokonto Standard