
Banklizenzen im Check: Vollbank, ZAG und Zahlungsinstitute
Ob klassische Filialbank, rein digitale Neobank oder modernes Fintech: Wer heute ein Girokonto, eine Prepaid-Karte oder ein Zahlungskonto eröffnet, vertraut sein Geld Institutionen mit grundlegend unterschiedlichen rechtlichen Rahmenbedingungen an. Hinter der Benutzeroberfläche einer Banking-App kann eine vollregulierte Bank, ein E-Geld-Institut oder ein reines Zahlungsinstitut stehen.
Die drei Institutstypen im Überblick
Die regulatorische Einordnung entscheidet darüber, wie Kundengelder geschützt sind, ob Kredite vergeben werden dürfen und welchen aufsichtsrechtlichen Pflichten das Unternehmen unterliegt.
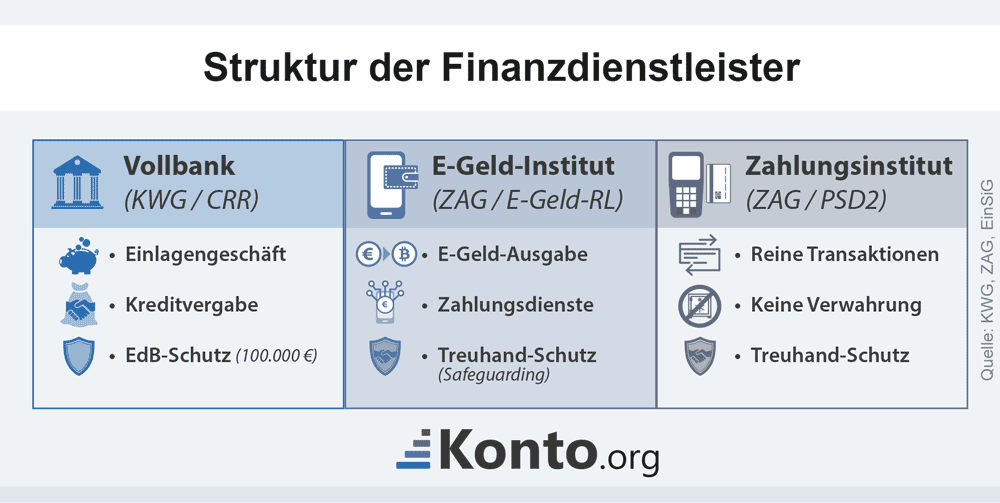
Vollbank (Kreditinstitut mit Vollbanklizenz)
Eine Vollbank ist ein klassisches Kreditinstitut im Sinne des § 1 Abs. 1 Kreditwesengesetz (KWG) sowie der europäischen Capital Requirements Regulation (CRR). Sie besitzt die Erlaubnis, das Einlagengeschäft (Passivgeschäft) und das Kreditgeschäft (Aktivgeschäft) im vollen Umfang und im eigenen Namen zu betreiben. Im Kern bedeutet das: Vollbanken dürfen Kundeneinlagen annehmen und dieses Geld als Kredite an Dritte weiterverleihen (Fristen- und Losgrößentransformation). Bekannte Beispiele für diese Kategorie sind die Deutsche Bank, ING, Commerzbank, N26, DKB oder die Solaris SE.
E-Geld-Institut (Electronic Money Institution – EMI)
Ein E-Geld-Institut unterliegt in Deutschland dem Zahlungsdiensteaufsichtsgesetz (ZAG), das die europäische E-Geld-Richtlinie (2009/110/EG) umsetzt. Hier stellen die Kundengelder im Kern keine Einlagen dar, sondern digitales Guthaben auf E-Geld-Konten nach einer Prepaid-Logik. E-Geld ist ein digital gespeicherter monetärer Wert, der für Zahlungsvorgänge genutzt und von Dritten akzeptiert wird. Ein entscheidender Unterschied zur Vollbank ist das strikte Zins- und Kreditverbot: E-Geld-Institute dürfen gemäß § 1 Abs. 2 Satz 2 ZAG keine Zinsen auf Guthaben gewähren und Kundengelder nicht für die eigene Kreditvergabe nutzen. Typische Beispiele sind PayPal, Skrill, Wise (in bestimmten Jurisdiktionen) oder auch Revolut und bunq in ihren jeweiligen Anfangsjahren vor dem Erhalt einer eigenen Banklizenz.
Zahlungsinstitut (Payment Institution – PI)
Reine Zahlungsinstitute fallen ebenfalls unter das ZAG (Umsetzung der PSD2). Sie erbringen reine Zahlungsdienste, verfügen aber weder über eine Vollbanklizenz noch über die Erlaubnis zur E-Geld-Ausgabe. Ihr Kerngeschäft ist die Abwicklung von Überweisungen, Lastschriften, Kartenzahlungen und Geldtransfergeschäften sowie das Anbieten von Kontoinformations- (KID) und Zahlungsauslösediensten (ZAD). Eine dauerhafte Guthabenaufbewahrung ist hier unzulässig: Gelder dürfen ausschließlich zur Ausführung eines konkreten Zahlungsauftrags entgegengenommen und nur für die technisch notwendige Dauer zwischengeparkt werden. Zu den Beispielen zählen Stripe, Adyen, Remitly oder Klarna (in seiner Funktion als reiner Zahlungsabwickler).
Surftipp: Mit dem Girokontorechner das beste Girokonto finden
Direkter Vergleich der Lizenztypen
| Kriterium | Vollbank (Kreditinstitut) | E-Geld-Institut (EMI) | Zahlungsinstitut (PI) |
|---|---|---|---|
| Rechtsgrundlage | KWG, CRR / CRD IV | ZAG, E-Geld-Richtlinie | ZAG, PSD2 |
| Aufsichtsbehörden | BaFin + EZB (SSM) + Bundesbank | BaFin + Deutsche Bundesbank | BaFin + Deutsche Bundesbank |
| Anfangskapital | Mind. 5.000.000 € | Mind. 350.000 € | 20.000 € bis 125.000 € (dienstabhängig) |
| Guthabenstatus | Gesetzliche Einlage | Elektronisches Geld (Forderung gegen Institut) | Reiner Durchlaufposten (Transit) |
| Einlagensicherung | Ja: Gesetzliche Entschädigungseinrichtung (EdB) bis 100.000 € pro Kunde | Nein: Kein gesetzlicher Einlagensicherungsfonds | Nein: Kein gesetzlicher Einlagensicherungsfonds |
| Kundengeldabsicherung | Über Einlagensicherungsfonds (EdB + ggf. freiwillige Verbände wie BdB/BVR/DSGV) | Safeguarding (§§ 17, 18 ZAG): Treuhandkonten bei Vollbank oder Garantie/Versicherung | Safeguarding (§§ 17, 18 ZAG): Treuhandkonten bei Vollbank oder Garantie/Versicherung |
| Kreditvergabe & Dispo | Ja (aus eigenem Bestand und Einlagen) | Stark eingeschränkt (nur kurzfristige Zahlungsaufschübe, keine klassischen Kredite) | Stark eingeschränkt (nur kurzfristige Kredite zur Zahlungsabwicklung) |
| Zinszahlung auf Guthaben | Erlaubt (Tagesgeld, Festgeld, Girozinsen) | Gesetzlich verboten (§ 1 Abs. 2 Satz 2 ZAG) | Gesetzlich verboten |
| Kontofunktion | Vollwertiges Zahlungs- & Anlagekonto | Zahlungskonto / E-Wallet | Reines Transaktionskonto ohne Parkfunktion |
Kundengelder im Insolvenzfall: Einlagensicherung vs. Treuhandabsicherung
Einer der wichtigsten Differenzierungspunkte für Verbraucher ist der Schutzmechanismus, der greift, falls das kontoführende Institut zahlungsunfähig wird.
Gesetzliche Einlagensicherung bei Vollbanken
Bei Vollbanken bildet das Einlagensicherungsgesetz (EinSiG) den maßgeblichen Rechtsrahmen. Der Mechanismus sieht vor, dass Einlagen bis zu 100.000 Euro pro Einleger und Bank gesetzlich geschützt sind. Bei bestimmten Lebensereignissen, wie etwa einem Immobilienverkauf, greift für sechs Monate sogar ein Schutz von bis zu 500.000 Euro. Tritt der Entschädigungsfall ein, zahlt die gesetzliche Entschädigungseinrichtung (EdB) das Geld innerhalb einer Auszahlungsfrist von nur 7 Arbeitstagen aus. Darüber hinaus bieten private Banken, Sparkassen und Genossenschaftsbanken über freiwillige Zusatzsysteme oft einen noch weitaus höheren Schutz.
Sicherungsanforderungen bei E-Geld- und Zahlungsinstituten (Safeguarding)
Da E-Geld-Institute keinem Einlagensicherungsfonds angehören, schreibt der Gesetzgeber strenge Schutzmaßnahmen nach §§ 17 und 18 ZAG vor. Das Prinzip des sogenannten Trenntreuhandkontos (Ring-Fencing) besagt, dass Kundengelder zu keinem Zeitpunkt mit den Betriebsmitteln des Unternehmens vermischt werden dürfen. Sie müssen zwingend getrennt auf Treuhandkonten bei einer externen Vollbank hinterlegt oder in risikoarmen, liquiden Wertpapieren angelegt werden. Alternativ können diese Institute den Schutz auch über spezielle Versicherungen oder Garantien gewährleisten.
Im Insolvenzfall profitieren die Kunden vom Aussonderungsrecht (§ 47 InsO): Die Kundengelder fallen nicht in die reguläre Insolvenzmasse des Fintechs, wodurch der Zugriff anderer Gläubiger auf diese Gelder verhindert wird.
Wichtiger Unterschied für Verbraucher: Beim Aussonderungsrecht nach § 47 InsO gibt es keine feste 7-Tage-Auszahlungsgarantie. Muss ein Insolvenzverwalter erst die Buchhaltung und Treuhandkonten eines gescheiterten Fintechs prüfen, kann der Zugriff auf das Guthaben über Wochen oder Monate blockiert sein. Zudem besteht ein Gegenparteirisiko: Fällt die Partnerbank aus, bei der das E-Geld-Institut das Treuhandkonto führt, greift für das Treuhandsammelkonto unter Umständen nur die Einlagensicherung pro wirtschaftlich Berechtigtem – sofern die Treuhandbeziehung formal einwandfrei offengelegt war.
Häufige Modelle in der Praxis: Banking-as-a-Service (BaaS)
Viele Neobanken und Finanz-Apps besitzen selbst weder eine Vollbanklizenz noch eine ZAG-Lizenz, treten aber gegenüber dem Endkunden wie eine Bank auf. In der Praxis dominieren dabei vor allem zwei Modelle:
Beim klassischen BaaS-Modell ist der eigentliche Vertragspartner eine lizenzierte Partnerbank. Das Fintech übernimmt in diesem Konstrukt lediglich den Markenauftritt, die Nutzeroberfläche und den Kundenservice. Der Girokontovertrag kommt jedoch direkt zwischen dem Kunden und der lizenzierten Vollbank (wie etwa der Solaris SE bei Angeboten wie Tomorrow) zustande. Das hat für Verbraucher den Vorteil, dass die vollständige gesetzliche Einlagensicherung der Partnerbank greift und SCHUFA-Meldungen standardisiert ablaufen.
Der zweite häufige Weg ist der Aufbau eines eigenen E-Geld-Instituts mit EU-Passporting. Hierbei nutzen Fintechs eine EMI-Lizenz aus einem anderen europäischen Land (oft Litauen, Irland oder Malta), um ihre Dienste in Deutschland anzubieten. In diesen Fällen greift keine deutsche Einlagensicherung, sondern das Safeguarding-Regime des jeweiligen Herkunftslandes. Zudem erhalten Kunden häufig eine ausländische Kontonummer (z. B. beginnend mit „LT“), was im Alltag vereinzelt noch zu Akzeptanzproblemen durch IBAN-Diskriminierung führen kann.
Checkliste für Verbraucher: Welches Institut eignet sich für welchen Zweck?
Vollbankkonto
- Optimal für: Gehaltskonten, Notgroschen, Vermögensaufbau, Mietkautionskonten, Konten mit Dispositionskredit oder Baufinanzierung.
- Vorteile: Feste 100.000-Euro-Einlagensicherung mit schneller 7-Tage-Auszahlung, Zinszahlung möglich, Dispo und echte Kreditkarten (Revolving / Charge) verfügbar, meist standardisierte SCHUFA-Anbindung.
- Nachteile: Häufig strengere Bonitätsprüfungen bei Kontoeröffnung.
E-Geld-Konto / E-Wallet
- Optimal für: Reisekassen, Online-Shopping, kurzfristiges Geldversenden unter Freunden (P2P), Ausgabenbudgetierung, Nebenkonten.
- Vorteile: Schnelle Eröffnung (oft ohne Bonitäts-/SCHUFA-Prüfung), moderne App-Funktionen, günstige Fremdwährungskonditionen.
- Nachteile: Keine Zinsen auf Guthaben, kein Überziehungskredit (reines Guthabenkonto), im Ernstfall langwierigere Abwicklung über Insolvenzverwalter statt automatischer EdB-Entschädigung.
Nachdem Sie nun einschätzen können, ob für Ihre Zwecke eher ein klassisches Vollbankkonto oder ein flexibles E-Geld-Konto infrage kommt, wird es Zeit für konkrete Angebote. Gerade bei Gehalts- und Hauptkonten gibt es aktuell hervorragende Konditionen auf dem Markt, sodass Sie längst keine teuren Kontoführungsgebühren mehr zahlen müssen.
In unserer aktuellen Übersicht präsentieren wir Ihnen unsere Top 5 Girokonten im Vergleich. Alle gelisteten Anbieter überzeugen durch eine dauerhaft kostenlose Kontoführung (0,00 € monatliche Grundgebühr). Je nach Bank profitieren Sie zudem von starken Extras wie attraktiven Willkommensprämien oder temporären Zinsangeboten für Ihr Guthaben. Vergleichen Sie die Modelle und finden Sie unkompliziert das Konto, das perfekt zu Ihrem Alltag passt!
Unsere Top 5 Girokonten
 BestGiro
 Smartkonto
 BetterSmart Girokonto
 Girokonto Aktiv
 Girokonto
Datenstand: 28.09.2026. Alle Angaben ohne Gewähr.
Quellen
- Bankenrecht (Vollbanken): KWG (§§ 1, 32) und EU-CRR (VO 575/2013) regeln die Vollbanklizenz, Eigenkapitalanforderungen sowie das Monopol auf Einlagen- und Kreditgeschäft.
- Zahlungsdienste- & E-Geld-Recht (ZAG): Das deutsche ZAG setzt die EU-PSD2 (RL 2015/2366) und die E-Geld-Richtlinie (RL 2009/110/EG) um; es definiert Lizenzpflichten, das strikte Zinsverbot (§ 1 Abs. 2) und die Treuhandtrennung (§§ 17, 18).
- Kundengeldschutz & Insolvenz:
- Vollbanken unterliegen dem EinSiG (basierend auf der EU-Richtlinie 2014/49/EU) mit 100.000 € Schutzgarantie über die EdB.
- E-Geld- und Zahlungsinstitute fallen unter das Aussonderungsrecht nach § 47 InsO (getrenntes Treuhandvermögen statt Einlagensicherungsfonds).
- Aufsichtsbehörden & Vollzug: BaFin und Deutsche Bundesbank (Aufsichtspraxis, Unternehmensregister und spezifische Merkblätter zu ZAG-Erlaubnissen und Safeguarding) flankiert durch regulatorische Leitlinien der EBA.